
Ir para o conteúdo
Renda Estruturada — educação financeira e investimentos
  • Investimentos
  • Finanças Pessoais
  • Economia
  • Cartões e Crédito
  • Bancos Digitais
  • MEI
  • Calculadoras
  • Investimentos
  • Finanças Pessoais
  • Economia
  • Cartões e Crédito
  • Bancos Digitais
  • MEI
  • Calculadoras
  • Investimentos
  • Finanças Pessoais
  • Economia
  • Cartões e Crédito
  • Bancos Digitais
  • MEI
  • Calculadoras

Categoria: Investimentos

Descubra as melhores estratégias e oportunidades para fazer o seu dinheiro render. Cobertura atualizada sobre a Bolsa de Valores (B3), Renda Fixa, Tesouro Direto, Fundos Imobiliários (FIIs) e tendências de mercado para investidores de todos os perfis.

Tesouro Selic ou Tesouro IPCA: qual escolher e quando
Mesa de trabalho com dois grupos de documentos, calculadora e celular com gráfico, decisão entre Tesouro Selic ou Tesouro IPCA

Tesouro Selic ou Tesouro IPCA: entenda a diferença, quando cada um rende mais e qual combina com o seu objetivo. Com tabela comparativa e exemplos práticos.

Reserva de emergência: onde guardar para render com segurança
Pote de vidro com moedas de real sobre a mesa ao lado de caderno e celular, reserva de emergência

Reserva de emergência: onde guardar para render com segurança e liquidez. Veja as melhores opções (Tesouro Selic, CDB, conta remunerada) e onde não deixar.

Fundo de pensão: quando a previdência da empresa realmente compensa
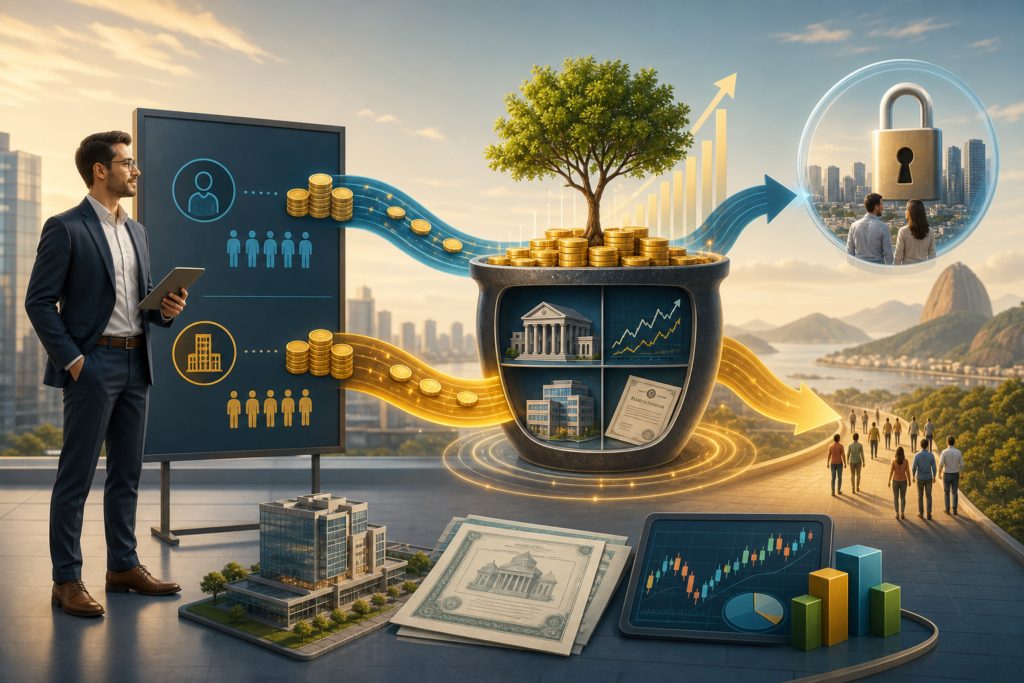
An editorial-style financial illustration of retirement planning in Brazil: a modern office worker standing beside a corporate pension board, with two streams of coins or digital funds flowing in parallel from employee and employer into a growing long-term investment vessel, symbolizing matching contributions and compounding over decades; include subtle visual layers of diversified assets like government bonds, stocks, and real estate icons integrated into a clean financial landscape, plus a faint contrast between a locked “closed plan” structure for employees and a broader “open plan” path for the public; warm professional color palette, sleek modern vector-infographic look, subtle depth, polished corporate aesthetic, no text, no logos, no branding, high resolution, balanced composition, informative and trustworthy tone

Fundo de pensão: o que é, como funciona a previdência fechada com contribuição do empregador, a diferença para o PGBL/VGBL e quando vale a pena aderir.

Lance embutido: use parte da carta para ser contemplado antes
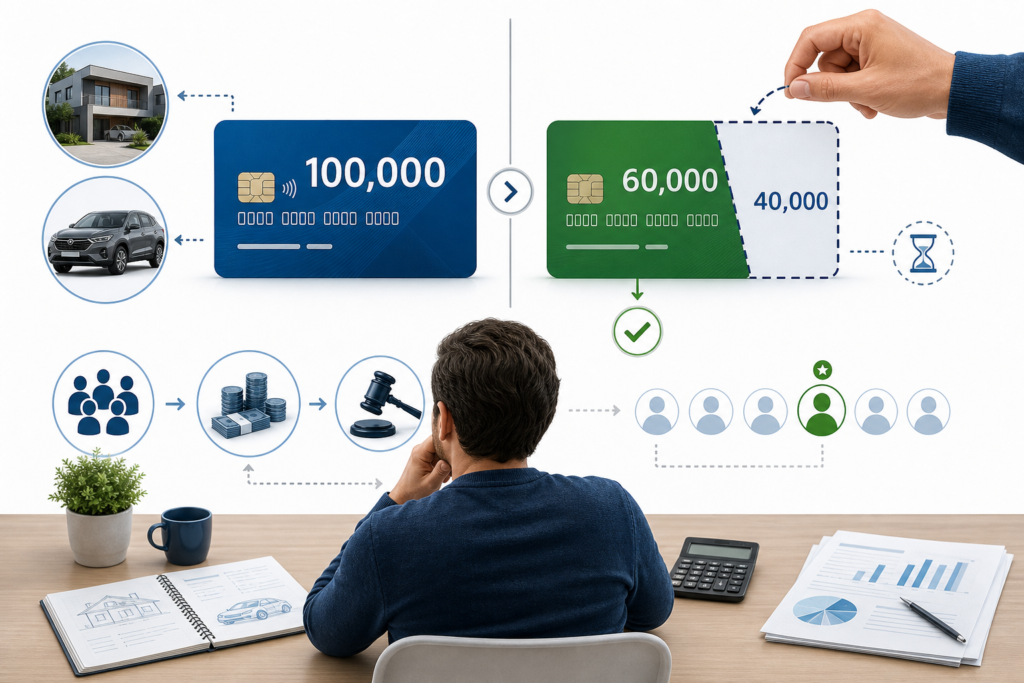
Editorial finance illustration of a Brazilian consórcio concept: a person at a desk comparing a full credit card labeled conceptually as 100k with a smaller received amount after a hidden bid, shown through a clean split visual where part of the credit is “taken” from the future value; subtle icons of a house or car purchase, a monthly group pool, and a bidding auction feel with one highlighted winner, modern infographic style, precise financial symbolism, clean white background, blue and green accents, realistic yet minimal, high detail, professional magazine illustration, no text, no logos, no watermarks

Lance embutido no consórcio: entenda o que é, como usar parte da própria carta como lance, quanto dá para ofertar e quando essa estratégia vale a pena.

CDB e CDI: a diferença que confunde e como saber se o seu rende bem
Editorial finance concept image showing a clear visual contrast between a CDB investment and the CDI reference rate: on one side, a sleek bank certificate or deposit card connected to a growing money graph and stacked reais; on the other side, a large meter or gauge labeled by visual cues only, representing a benchmark rate, with subtle arrows showing the CDB tracking near it. Include a balanced composition with a calculator, savings jar, and upward interest chart, plus a faint comparison to a modest savings account line lower than the CDB growth. Clean modern Brazilian finance aesthetic, realistic lighting, crisp details, blue and green palette with gold accents, professional infographic style, no text, no logos, no branding.

Entenda a diferença entre CDB e CDI, veja quanto rende um CDB com exemplos reais, se é seguro pelo FGC e quando vale a pena investir. Guia direto e atualizado.

Como montar uma carteira de dividendos do zero
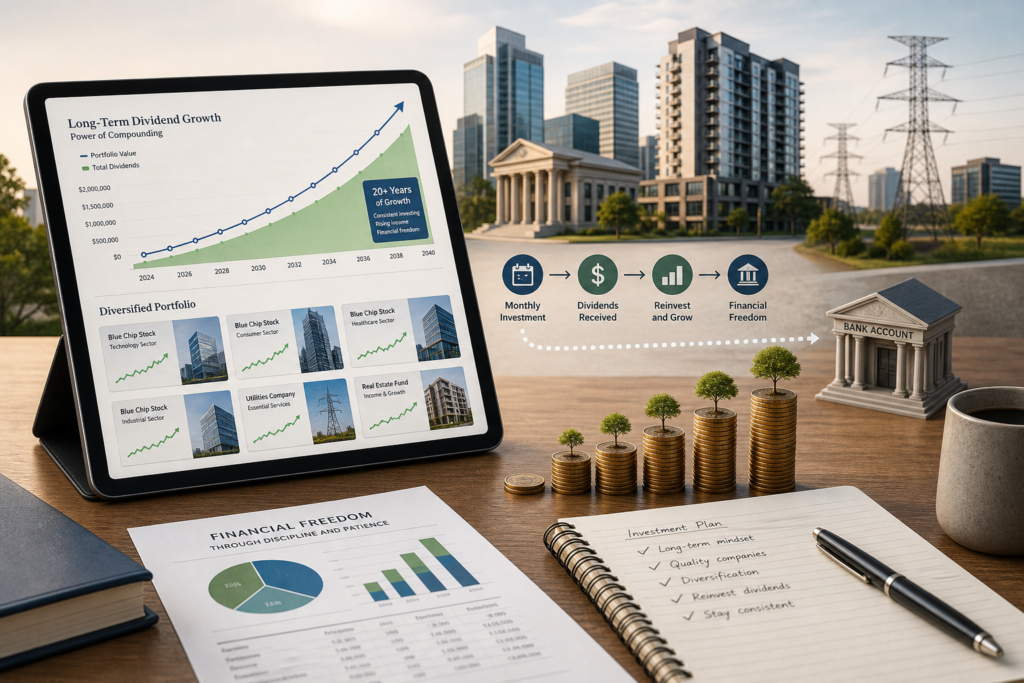
Editorial financial illustration of a long-term dividend investing strategy: a clean desktop scene with a tablet showing a rising compounding growth curve, a diversified portfolio dashboard with multiple blue-chip stocks and real estate fund cards, subtle monthly cash flow icons flowing into a bank account, stacked coins gradually growing into a snowball effect, and a balanced mix of corporate buildings, utility towers, banks, and apartment buildings in the background. Modern flat-lay composition, sophisticated business magazine style, warm neutral palette with green and blue accents, realistic lighting, crisp details, no text, no logos, no branding.

Aprenda a montar uma carteira de dividendos do zero: como escolher ações e FIIs, evitar a armadilha do yield alto e construir uma renda mensal. Guia completo.

PGBL ou VGBL: qual escolher e quando vale a pena
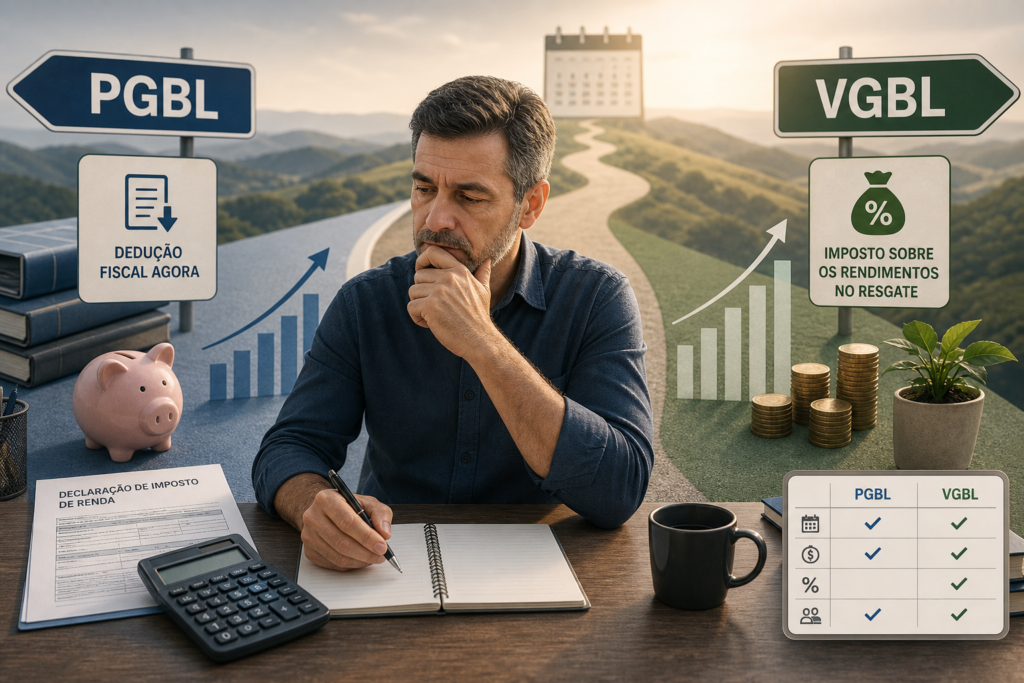
Editorial finance illustration of Brazilian private retirement planning, showing two clear paths side by side: one labeled by visual cues for PGBL and the other for VGBL, with a calculator, tax form, piggy bank, growth chart, and a long-term horizon represented by a calendar fading into the distance. Depict a thoughtful middle-aged investor comparing options, with subtle visual contrast between upfront tax deduction versus tax on gains at withdrawal, and a small inset of a simple comparison table icon. Clean modern newsroom style, realistic corporate color palette, crisp lighting, high detail, minimal clutter, no text, no logos, no branding.

PGBL ou VGBL: descubra qual plano de previdência combina com a sua declaração de IR, como funciona a tributação de cada um e quando vale mais a pena.

Imposto de Renda no Tesouro Direto: como funciona o IR
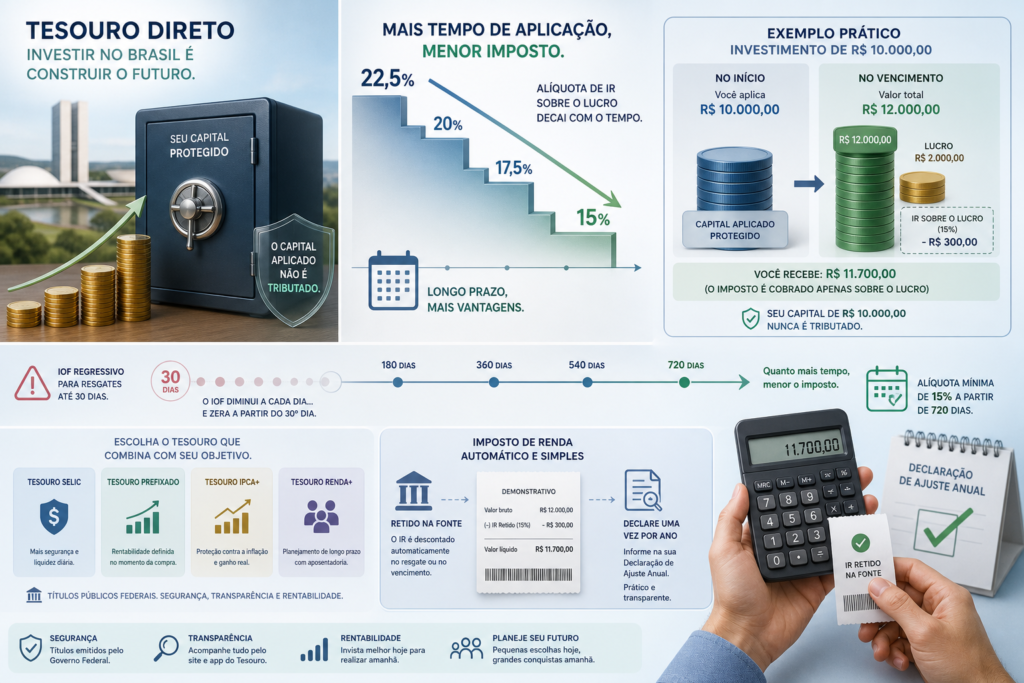
Create a clean editorial financial illustration in a modern Brazilian context: a public treasury bond investment concept shown as stacked coins, a safe, and a rising line chart, with a subtle tax theme represented by a descending staircase or gradient from 22.5% to 15% and a highlighted “longer time = lower tax” visual metaphor; include a simple example of a R$10,000 investment growing to profit while tax is taken only from the gain, with the original principal visually protected and untouched. Show a calendar or timeline extending past 720 days, a small 30-day IOF warning icon fading away, and neutral icons suggesting different treasury bond types. Add a discreet hand holding a calculator and receipt-like tax deduction motif to imply automatic withholding at source and annual declaration, while keeping the mood trustworthy, informative, and accessible. Use a polished infographic style, soft blue and green finance palette, crisp lighting, minimal clutter, high detail, professional composition, no text, no logos, no watermark.

Quanto de Imposto de Renda você paga no Tesouro Direto? Veja a tabela regressiva de 22,5% a 15%, o IOF dos 30 dias e como pagar menos segurando o título.

ETF internacional e de renda fixa: como investir no Brasil
Editorial financial illustration of a Brazilian investor’s hands using a laptop home broker to buy an ETF, with a clean modern trading interface showing a single fund representing many assets, layered visuals of global stock markets, U.S. blue-chip skyscrapers, a world map, dollar symbols, Brazilian market elements, and a separate bond/renda fixa motif with government bonds and inflation protection icons; emphasize diversification, accessibility, and low-cost investing, with subtle upward chart lines and portfolio balance imagery, realistic yet polished, high-detail, bright corporate color palette, no text, no logos, no branding

ETF internacional e de renda fixa: o que são, como investir pela bolsa brasileira, custos, impostos e como escolher um bom ETF para a sua carteira.

LCI ou CDB: qual rende mais e qual escolher
LCI ou CDB

LCI ou CDB: veja qual rende mais na prática, por que a isenção de IR muda a conta e quando escolher cada um. Com tabela de equivalência e a regra dos 85%.

← anterior
Próximo →
Renda Estruturada — educação financeira e investimentos

Educação financeira em português claro. A Equipe Renda Estruturada explica investimentos, finanças pessoais e o dia a dia do dinheiro com base em fontes oficiais como o Banco Central, a Receita Federal e a B3, sempre revisando o que muda nas regras.

Categorias
  • Investimentos
  • Finanças Pessoais
  • Economia e Mercado
  • Cartões e Crédito
  • Bancos Digitais e Pagamentos
  • Empreendedorismo e MEI
Calculadoras
  • Juros Compostos
  • Salário Líquido
  • Juros do Cartão
  • Ver todas
Institucional
  • Sobre Nós
  • Contato
  • Padrões Editoriais
Legal
  • Política de Privacidade
  • Política de Cookies
  • Termos de Uso
  • Aviso Legal
  • Mapa do site

O conteúdo do Renda Estruturada tem finalidade educativa e informativa e não constitui recomendação de investimento, oferta ou consultoria financeira. Decisões sobre o seu dinheiro são de responsabilidade individual; considere seu perfil e, quando necessário, procure um profissional habilitado.

© 2026 Renda Estruturada. Todos os direitos reservados.
ADS · CNPJ 68.263.814/0001-52