
O dinheiro que você carrega sem medo de extrapolar o limite
Entender como o cartão pré-pago funciona pode mudar a forma como você organiza seus gastos, controla orçamentos e se protege de dívidas. Neste artigo você vai descobrir o que diferencia esse produto do cartão de crédito tradicional, quando ele é a melhor escolha, quais as taxas que existem e como usá-lo de forma inteligente no dia a dia.
O que é cartão pré-pago e como ele funciona na prática
O cartão pré-pago é um meio de pagamento que funciona com saldo carregado com antecedência. Diferente do cartão de crédito, onde você gasta primeiro e paga depois, e do cartão de débito, que desconta direto da conta corrente, o pré-pago opera com um valor previamente depositado. Quando esse saldo acaba, não há como gastar além do que foi carregado.
Na prática, o processo é simples: você adquire o cartão, carrega um valor via boleto, transferência, Pix ou na própria loja, e passa a usá-lo como qualquer outro cartão aceito pelas bandeiras Visa, Mastercard ou Elo. O saldo disponível fica registrado no próprio cartão ou em um sistema eletrônico vinculado a ele.
A maioria dos cartões pré-pagos é emitida por fintechs, bancos digitais e empresas especializadas. Alguns são físicos (com chip e tarja magnética), outros são virtuais, ideais para compras online. Há ainda versões recarregáveis e as descartáveis, usadas uma única vez e depois desativadas.
Quem emite, quem aceita e onde usar
Os cartões pré-pagos são emitidos por instituições financeiras autorizadas pelo Banco Central do Brasil. O Banco Central regula esses produtos como instrumentos de pagamento pré-pago, o que garante proteção legal ao consumidor. Empresas como Acesso, Caixa, Nubank, PicPay e diversas fintechs operam nesse segmento.
A aceitação depende da bandeira. Cartões com bandeira Visa ou Mastercard funcionam em qualquer estabelecimento que aceite essas bandeiras, físico ou online, tanto no Brasil quanto no exterior. Isso inclui marketplaces, aplicativos de transporte, serviços de streaming e pagamentos internacionais.
O único limite para o uso é o saldo disponível. Não há aprovação de crédito, consulta ao CPF para negativação ou análise de score. Essa característica torna o pré-pago acessível a praticamente qualquer pessoa, incluindo menores de 18 anos (com autorização dos responsáveis) e pessoas com restrições no nome.
Cartão pré-pago vs. cartão de crédito: a diferença que muda tudo
A distinção mais importante entre os dois produtos está no momento do pagamento e no risco de endividamento. Enquanto o cartão de crédito concede um limite que você usa agora e paga no futuro, com risco real de juros altíssimos caso não quite o valor total, o pré-pago elimina esse risco pela raiz: se não tem saldo, não passa.
| Característica | Cartão pré-pago | Cartão de crédito |
|---|---|---|
| Momento do pagamento | Antes do uso | Depois do uso (fatura) |
| Risco de dívida | Nenhum | Alto (juros do rotativo) |
| Análise de crédito | Não exige | Exige aprovação |
| Limite | Definido pelo saldo carregado | Definido pelo emissor |
| Parcelamento | Não disponível | Disponível |
| Programa de pontos | Raramente | Frequente |
| Cashback | Alguns oferecem | Frequente |
| Uso internacional | Depende da bandeira | Amplo |
Para quem tem dificuldade em controlar gastos ou está saindo de uma situação de endividamento, o cartão pré-pago é uma alternativa muito mais segura do que o crédito convencional. A perda de autonomia do parcelamento é compensada pela total eliminação do risco de juros rotativos, que chegam a superar 400% ao ano no Brasil.
Cartão pré-pago vs. cartão de débito: irmãos diferentes
Muita gente confunde os dois, mas há diferenças relevantes. O cartão de débito está vinculado diretamente a uma conta bancária e desconta o valor em tempo real da sua conta corrente ou poupança. O pré-pago opera com saldo próprio, carregado separadamente, sem necessidade de conta bancária.
Isso significa que o pré-pago oferece uma camada extra de segurança: mesmo que alguém clone o cartão ou ocorra uma fraude, o prejuízo se limita ao saldo carregado naquele momento, não a toda a sua conta bancária. Para compras online de maior risco ou viagens ao exterior, essa separação é uma vantagem real.
Outra diferença importante: o cartão de débito costuma ter acesso a saque em caixas eletrônicos com facilidade, enquanto o pré-pago pode cobrar taxas para saques ou limitar essa função. Antes de escolher, vale verificar as condições específicas do produto.
Taxas e custos que existem (e que ninguém avisa)
O cartão pré-pago não cobra juros, mas isso não significa que seja gratuito. Dependendo do emissor e do produto, existem taxas que podem reduzir significativamente o saldo disponível:
- Taxa de emissão: cobrada na compra do cartão físico. Pode variar de R$ 5 a R$ 30.
- Taxa de manutenção mensal: alguns cartões cobram mensalidade mesmo sem uso. Verifique o contrato antes.
- Taxa de recarga: certas modalidades cobram por cada recarga realizada. Boleto, por exemplo, pode ter custo de emissão.
- Taxa de saque: geralmente entre R$ 5 e R$ 15 por operação em caixas eletrônicos.
- Taxa de inatividade: cartões sem movimentação por determinado período podem ter desconto automático de saldo.
- Spread cambial: em compras internacionais, há conversão de moeda com taxa que pode ultrapassar 6%.
A dica prática é ler o contrato de adesão e o quadro de tarifas antes de escolher. O Banco Central exige que todas as tarifas sejam transparentes e divulgadas previamente, qualquer cobrança não informada é passível de contestação e até de reclamação formal junto ao Banco Central.
Quando o cartão pré-pago é a escolha certa
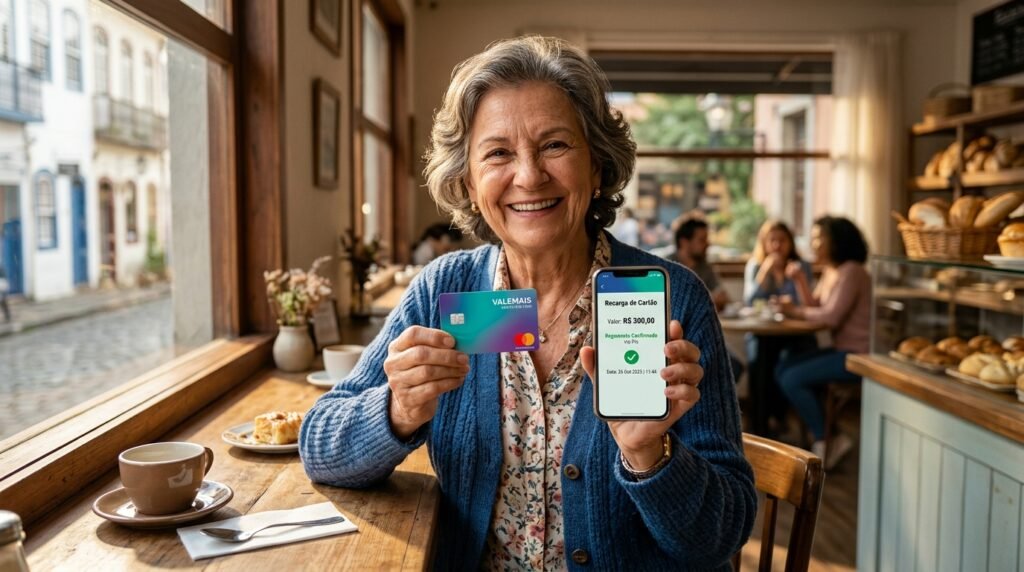
Nem sempre o cartão de crédito é o produto mais adequado. Há situações em que o pré-pago é claramente superior:
- Controle de gastos rigoroso: você carrega o valor que pode gastar naquele mês e não há como extrapolar.
- Mesada digital para filhos e adolescentes: o responsável carrega o valor desejado e acompanha os gastos sem dar acesso à conta bancária.
- Compras online em sites desconhecidos: limita o risco a um saldo pequeno carregado especificamente para aquela compra.
- Viagens internacionais: útil para separar uma reserva em moeda estrangeira sem expor o cartão principal.
- Quem não tem acesso a crédito: negativados, autônomos informais e estrangeiros sem histórico financeiro no Brasil podem usar normalmente.
- Pagamentos recorrentes de baixo valor: serviços de streaming, apps e assinaturas podem ser pagos com um cartão dedicado, facilitando o controle.
Como carregar e usar: passo a passo real
O processo varia por emissor, mas em geral segue este fluxo:
- Escolha o cartão: compare emissores, bandeiras, tarifas e funcionalidades. Sites de comparação e o portal do Banco Central listam instituições autorizadas.
- Faça o cadastro: em geral é necessário CPF e e-mail. Alguns pedem selfie e documento para validação de identidade (processo KYC).
- Receba o cartão: físico pelos Correios ou virtual imediatamente no aplicativo.
- Carregue o saldo: via Pix, TED, boleto ou depósito em lotérica (dependendo do emissor). O saldo costuma cair em minutos com Pix.
- Use normalmente: online, em maquininhas físicas, em aplicativos de pagamento e até em carteiras digitais como Google Pay e Apple Pay, se o emissor suportar.
- Acompanhe o extrato: pelo aplicativo do cartão é possível ver todas as transações em tempo real.
Dúvidas sobre o cartão pré-pago
Cartão pré-pago tem CPF vinculado?
Depende do emissor e do tipo de cartão. Cartões recarregáveis com cadastro completo costumam exigir CPF. Já cartões avulsos vendidos em lojas físicas podem funcionar de forma anônima, com limite reduzido determinado pelo Banco Central. Em qualquer caso, movimentações acima de determinados valores são reportadas à Receita Federal.
É possível parcelar compras com cartão pré-pago?
Não. O cartão pré-pago funciona como pagamento à vista, o valor total da compra é debitado do saldo no momento da transação. Não há linha de crédito e, portanto, não existe parcelamento. Para compras parceladas, o cartão de crédito convencional segue sendo o produto adequado.
O saldo do cartão pré-pago tem validade?
Sim, em muitos produtos. Cartões com prazo de validade têm o saldo disponível até a data impressa. Após o vencimento, é necessário fazer o resgate ou transferência do saldo restante, o procedimento varia por emissor. Leia sempre as condições gerais antes de carregar valores altos.
Cartão pré-pago protege contra fraudes?
Sim, e essa é uma das principais vantagens. Como o cartão tem apenas o saldo carregado, uma eventual fraude se limita a esse valor, não compromete sua conta bancária nem seu limite de crédito. Para maior segurança, use cartões virtuais descartáveis em compras online e mantenha o saldo baixo quando não estiver usando.
Posso usar cartão pré-pago em assinaturas e cobranças recorrentes?
Depende do serviço. Alguns aceitam cartões pré-pagos para cobranças recorrentes, outros exigem cartão de crédito. Plataformas como Netflix, Spotify e serviços similares geralmente aceitam, mas é necessário garantir que haverá saldo suficiente na data de cobrança, caso contrário, o serviço é cancelado ou suspenso.
Cartão pré-pago gera pontos ou milhas?
Raramente. A maioria dos cartões pré-pagos não oferece programa de fidelidade, pontos ou milhas, esses benefícios são típicos dos cartões de crédito. Algumas fintechs oferecem cashback em determinadas categorias de gasto, o que pode ser interessante dependendo do seu perfil de consumo. Antes de escolher, compare as condições específicas de cada produto.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.