
A escolha entre pagar agora ou depois pode parecer pequena, mas muda completamente o controle do orçamento
Cartão de débito e cartão de crédito parecem meios de pagamento parecidos, mas funcionam de formas bem diferentes. Um tira o dinheiro da conta imediatamente. O outro adia o pagamento e pode oferecer prazo, pontos e organização, ou virar dívida cara quando mal utilizado. Neste artigo, você entenderá quando usar débito ou crédito, como comparar descontos, como evitar o rotativo e quais decisões simples ajudam a proteger seu orçamento.
Na hora de pagar uma compra, a pergunta aparece quase no automático:
“Débito ou crédito?”
Muita gente responde sem pensar.
Quem tem medo de dívida escolhe débito.
Quem quer acumular pontos ou ganhar prazo escolhe crédito.
Quem está sem dinheiro na conta passa no crédito e promete resolver na próxima fatura.
O problema é que essa decisão aparentemente pequena pode afetar todo o orçamento.
O cartão de débito reduz o saldo imediatamente. Ele ajuda a perceber o impacto real da compra na conta bancária, mas pode ser menos útil quando o consumidor precisa organizar despesas maiores ao longo do mês.
O cartão de crédito permite comprar agora e pagar depois. Também pode oferecer benefícios, parcelamento e centralização de gastos. Porém, se a fatura não for paga integralmente, o custo da dívida pode se tornar muito alto.
A escolha correta não depende apenas do meio de pagamento.
Depende da situação, do preço final, da disciplina financeira, da reserva disponível e do risco de transformar conveniência em endividamento.
O que é cartão de débito?
O cartão de débito funciona como uma forma eletrônica de acessar o dinheiro que já está disponível na conta.
Ao pagar uma compra no débito, o valor é descontado quase imediatamente do saldo bancário.
Exemplo:
| Situação | Valor |
|---|---|
| Saldo disponível na conta | R$ 1.200 |
| Compra no débito | R$ 180 |
| Saldo após a compra | R$ 1.020 |
A lógica é simples: se o dinheiro não está disponível, a transação normalmente não é aprovada.
Isso ajuda a reduzir o risco de gastar acima do que existe na conta.
O débito costuma ser útil para compras do dia a dia, especialmente quando a pessoa deseja controlar melhor o saldo e evitar surpresas futuras.
Vantagens do cartão de débito
O débito possui benefícios claros:
- não gera fatura futura;
- reduz o saldo imediatamente;
- evita parcelamentos impulsivos;
- ajuda quem precisa limitar gastos;
- pode facilitar compras presenciais simples;
- não envolve crédito rotativo;
- geralmente não depende de análise de limite para cada compra comum.
Para quem está reorganizando a vida financeira, o débito pode funcionar como um freio saudável.
Ele obriga o consumidor a encarar a pergunta mais importante:
eu tenho dinheiro para isso agora?
Desvantagens do cartão de débito
O débito também tem limitações.
Ele pode não ser ideal quando:
- a compra exige maior proteção operacional;
- o consumidor quer concentrar gastos para acompanhar no fechamento da fatura;
- existe desconto ou benefício relevante no crédito;
- a compra é online e o consumidor prefere usar cartão virtual;
- a pessoa deseja preservar saldo por poucos dias até receber;
- há necessidade de parcelamento planejado;
- o banco oferece menos benefícios no débito.
Além disso, gastar no débito sem acompanhar o extrato pode gerar falsa sensação de controle.
A compra sai da conta na hora, mas várias compras pequenas podem consumir rapidamente o saldo.
O que é cartão de crédito?
O cartão de crédito é uma forma de pagamento que permite comprar agora e pagar depois.
A instituição financeira concede um limite. O consumidor utiliza esse limite nas compras e, no fechamento do ciclo, recebe uma fatura.
Se pagar o valor total até o vencimento, evita juros sobre aquelas compras.
Se não pagar integralmente, pode entrar no rotativo, parcelar a fatura ou ficar inadimplente, conforme as regras aplicáveis.
O Banco Central orienta que o cartão de crédito deve ser usado com consciência, especialmente porque o pagamento parcial da fatura pode levar a operações de crédito caras.
Exemplo simples
| Informação | Valor |
|---|---|
| Limite do cartão | R$ 3.000 |
| Compras realizadas no mês | R$ 1.200 |
| Valor da fatura | R$ 1.200 |
| Pagamento integral até o vencimento | Sem juros sobre essas compras |
Agora veja outro cenário:
| Informação | Valor |
|---|---|
| Valor da fatura | R$ 1.200 |
| Pagamento realizado | R$ 300 |
| Valor não pago | R$ 900 |
| Consequência | Crédito rotativo ou parcelamento, conforme as condições |
A compra que parecia organizada pode virar dívida cara.
Desde janeiro de 2024, os juros e encargos financeiros do crédito rotativo e do parcelamento da fatura não podem ultrapassar 100% do valor original da dívida. Mesmo assim, isso significa que uma dívida de R$ 1.000 pode chegar a R$ 2.000.
Limite menor não elimina o problema. Apenas reduz o tamanho do buraco possível.
Débito e crédito: a diferença que realmente importa
A diferença central é o momento em que o dinheiro sai do seu controle.
| Critério | Cartão de débito | Cartão de crédito |
|---|---|---|
| Quando o dinheiro sai? | Na hora da compra | Na data de pagamento da fatura |
| Usa dinheiro disponível? | Sim | Não necessariamente |
| Pode parcelar? | Normalmente não | Sim, quando o lojista ou emissor permite |
| Pode gerar juros? | Não pela compra em si | Sim, se a fatura não for paga integralmente |
| Ajuda no controle imediato? | Sim | Depende da disciplina |
| Pode oferecer pontos/cashback? | Menos comum | Mais comum |
| Risco de gastar acima da renda | Menor | Maior |
| Melhor para compras pequenas do dia a dia | Frequentemente sim | Depende do perfil |
| Melhor para organizar compras maiores | Nem sempre | Pode ser útil com planejamento |
O débito pergunta: você tem dinheiro agora?
O crédito pergunta: você terá dinheiro na fatura?
A segunda pergunta é mais perigosa porque depende de previsão, disciplina e estabilidade da renda.
Quando o cartão de débito costuma ser melhor?
O débito pode ser a melhor escolha quando o objetivo principal é manter o orçamento sob controle.
Compras pequenas e frequentes
Padaria, farmácia, mercado rápido, transporte, lanches e compras de conveniência podem parecer inofensivos.
Mas várias compras pequenas no crédito criam uma fatura difícil de explicar depois.
Exemplo:
| Compra | Valor |
|---|---|
| Café e lanche | R$ 18 |
| Farmácia | R$ 42 |
| Mercado rápido | R$ 67 |
| Aplicativo de transporte | R$ 29 |
| Delivery | R$ 58 |
| Total em um dia | R$ 214 |
Nenhuma compra isolada parece grave.
O conjunto pode ser pesado.
No débito, o impacto aparece imediatamente no saldo. Isso ajuda a frear exageros.
Quando você está tentando sair das dívidas
Quem está pagando dívidas ou reorganizando o orçamento deve reduzir estímulos ao consumo parcelado.
Nesse cenário, o débito pode ser mais seguro.
Ele evita a ilusão de que o problema ficou para o mês seguinte.
A regra é simples:
se o crédito costuma virar dívida, use menos crédito.
Não é castigo. É proteção.
Quando não existe controle da fatura
Algumas pessoas não acompanham o aplicativo do cartão, não somam parcelas futuras e só descobrem o tamanho do gasto no fechamento.
Para esse perfil, o débito tende a ser melhor.
O cartão de crédito exige acompanhamento frequente.
Sem isso, ele vira uma máquina silenciosa de antecipar renda.
Quando o preço no débito é menor
A legislação permite diferenciação de preços conforme o instrumento ou prazo de pagamento, desde que a informação seja clara.
Por isso, algumas lojas oferecem desconto para pagamento à vista, Pix ou débito.
Se o produto custa R$ 1.000 no crédito e R$ 930 no débito ou Pix, a diferença é de R$ 70.
Nesse caso, escolher o crédito apenas por pontos pode ser ruim.
Pontos raramente compensam um desconto relevante.
Quando a compra não deveria ser parcelada
Alguns gastos recorrentes ou de consumo rápido não combinam com parcelamento.
Exemplos:
- supermercado;
- delivery;
- combustível;
- farmácia;
- assinatura mensal;
- roupas de uso comum;
- despesas do mês;
- lazer cotidiano.
Parcelar algo que será consumido antes da última parcela cria um problema: você continua pagando por uma compra que já acabou.
Quando o cartão de crédito pode ser melhor?
O crédito não é vilão.
Ele pode ser uma ferramenta eficiente quando usado com planejamento.
Quando você paga a fatura integralmente
Essa é a condição principal.
O cartão de crédito só funciona bem quando a fatura total é paga até o vencimento.
Se existe chance real de pagar apenas o mínimo, parcelar fatura ou atrasar, o benefício desaparece rapidamente.
Para organizar despesas do mês
Algumas pessoas preferem concentrar gastos em uma fatura para visualizar tudo em um único lugar.
Isso pode funcionar quando há controle.
Exemplo:
| Categoria | Valor no mês |
|---|---|
| Mercado | R$ 850 |
| Farmácia | R$ 180 |
| Transporte | R$ 320 |
| Assinaturas | R$ 90 |
| Compras pessoais | R$ 250 |
| Total da fatura planejada | R$ 1.690 |
Esse método exige uma regra:
a fatura já deve estar prevista no orçamento antes de fechar.
Não adianta descobrir depois.
Para compras online
O crédito pode ser útil em compras online, principalmente quando o banco oferece cartão virtual, contestação de compra e ferramentas de segurança.
Isso não significa comprar em qualquer site.
Ainda é necessário verificar:
- reputação da loja;
- endereço correto do site;
- política de troca;
- prazo de entrega;
- canais de atendimento;
- preço final;
- frete;
- segurança da página;
- avaliações confiáveis.
O meio de pagamento ajuda, mas não substitui cautela.
Para compras maiores com parcelamento planejado
O crédito pode ser útil quando o parcelamento evita descapitalizar a pessoa e não compromete demais a renda futura.
Exemplo:
| Compra | Valor |
|---|---|
| Geladeira | R$ 2.400 |
| Parcelamento sem juros | 10 parcelas de R$ 240 |
| Renda mensal líquida | R$ 4.000 |
| Percentual da renda comprometido | 6% |
A parcela pode ser aceitável se o orçamento comportar e a pessoa não acumular outras prestações.
O erro é olhar apenas para a parcela isolada.
Para aproveitar benefícios reais
Alguns cartões oferecem:
- cashback;
- milhas;
- pontos;
- seguros;
- garantia estendida;
- proteção de compra;
- acesso a programas de relacionamento;
- organização de despesas;
- cartões virtuais;
- controle por aplicativo.
Esses benefícios só fazem sentido quando não induzem gasto maior.
Ganhar 1% de cashback em uma compra desnecessária de R$ 1.000 não é economia.
É gastar R$ 990 sem necessidade.
O perigo do crédito: limite não é dinheiro
O limite do cartão é uma autorização para comprar agora e pagar depois.
Ele não representa renda.
Uma pessoa que ganha R$ 2.500 e possui limite de R$ 8.000 não ficou mais rica.
Apenas recebeu uma capacidade maior de se endividar.
O erro aparece quando o consumidor pensa:
“Ainda tenho limite, então ainda posso comprar.”
A pergunta correta seria:
“Minha renda comporta essa fatura sem comprometer outras prioridades?”
Limite disponível não paga boleto.
Quem paga é a renda futura.
Crédito rotativo: o ponto de virada do cartão
O crédito rotativo ocorre quando o consumidor não paga integralmente a fatura do cartão.
O Banco Central explica que, quando não há pagamento integral da fatura na data de vencimento, o cliente pode entrar em parcelamento, crédito rotativo ou inadimplência, conforme o caso.
Na prática, o rotativo é uma das formas de crédito mais perigosas para o consumidor.
Mesmo com o limite legal de encargos, a dívida pode dobrar.
Exemplo simplificado
| Informação | Valor |
|---|---|
| Fatura original não paga | R$ 1.000 |
| Limite máximo de juros e encargos financeiros | Até R$ 1.000 |
| Valor total possível com encargos | Até R$ 2.000 |
A regra impede crescimento infinito, mas não torna a dívida barata.
Pagar o mínimo pode parecer alívio no mês. Muitas vezes, é apenas empurrar o problema com custo alto.
Parcelar no crédito é sempre ruim?
Não.
Parcelar pode ser útil em compras planejadas.
O problema é usar parcelamento para manter um padrão de consumo que a renda não sustenta.
Parcelamento saudável
Pode fazer sentido quando:
- a compra é necessária;
- não há desconto relevante à vista;
- a parcela cabe no orçamento;
- a fatura será paga integralmente;
- o produto terá utilidade maior do que o prazo das parcelas;
- a pessoa acompanha o total já comprometido.
Parcelamento perigoso
Acende alerta quando:
- serve para comprar algo por impulso;
- entra em várias faturas futuras;
- substitui planejamento;
- impede formação de reserva;
- financia gastos recorrentes;
- depende de renda incerta;
- é escolhido porque “a parcela ficou pequena”.
A parcela pequena é o marketing favorito do descontrole financeiro.
Débito, crédito ou Pix: onde o Pix entra nessa decisão?
O Pix virou um dos principais meios de pagamento no Brasil.
Ele permite transferências em poucos segundos, a qualquer hora e dia, diretamente entre contas.
Para o consumidor, o Pix pode competir com o débito em várias situações porque também tira dinheiro da conta rapidamente.
| Meio de pagamento | Dinheiro sai quando? | Principal vantagem | Principal cuidado |
|---|---|---|---|
| Débito | Na hora | Controle imediato e praticidade presencial | Menos benefícios em alguns casos |
| Pix | Na hora | Rapidez e possibilidade de desconto | Atenção a golpes e conferência dos dados |
| Crédito | Na fatura | Prazo, parcelamento e benefícios | Risco de juros e descontrole |
O Pix pode ser excelente quando existe desconto.
Mas exige atenção a fraudes.
Antes de confirmar, verifique:
- nome do recebedor;
- valor;
- instituição;
- chave Pix;
- origem da cobrança;
- se o QR Code é confiável;
- se não há pressão artificial por urgência.
Depois que a transferência é feita, resolver problemas pode ser mais trabalhoso do que simplesmente cancelar uma compra no cartão.
Como escolher entre débito e crédito em cada situação
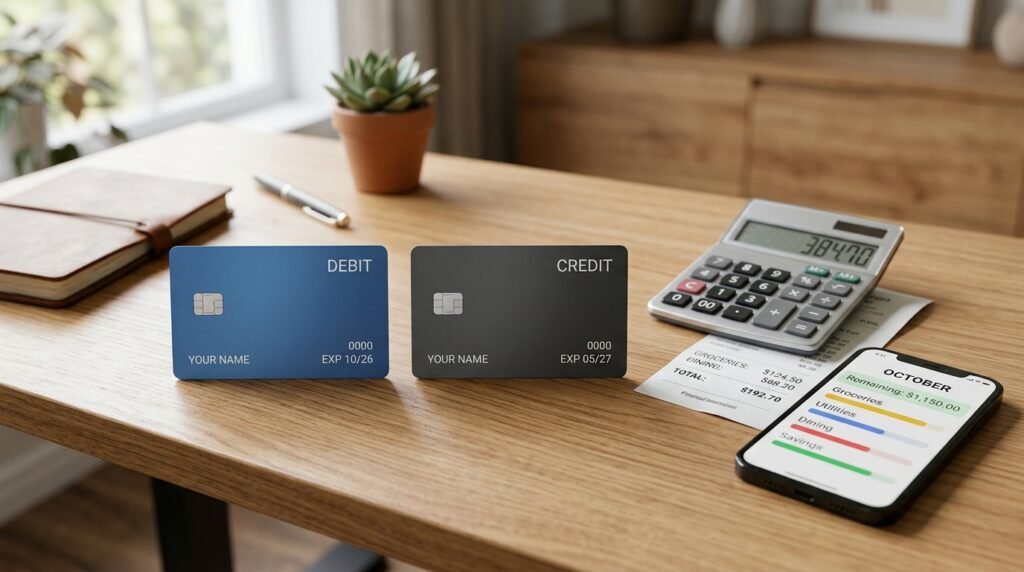
Uma forma prática é usar uma matriz de decisão.
| Situação | Melhor tendência | Por quê |
|---|---|---|
| Compra pequena do dia a dia | Débito ou Pix | Ajuda no controle imediato |
| Compra online em loja confiável | Crédito | Pode oferecer cartão virtual e contestação |
| Produto com desconto relevante à vista | Débito ou Pix | A economia pode superar pontos do cartão |
| Compra grande planejada sem desconto à vista | Crédito parcelado com cuidado | Preserva liquidez se a fatura couber |
| Pessoa endividada ou sem controle | Débito | Reduz risco de ampliar dívidas |
| Viagem com reservas e cauções | Crédito | Pode ser exigido por hotéis ou locadoras |
| Assinaturas recorrentes | Crédito com monitoramento | Facilita centralizar, mas exige revisão mensal |
| Mercado do mês | Depende do perfil | Débito ajuda controle; crédito pode organizar se houver disciplina |
| Compra por impulso | Nenhum imediatamente | Espere antes de decidir |
| Despesa essencial sem dinheiro disponível | Reavaliar orçamento | Crédito pode virar dívida se não houver plano |
A melhor escolha não é fixa.
Ela muda conforme comportamento financeiro e objetivo da compra.
O teste das quatro perguntas antes de usar o crédito
Antes de passar no crédito, responda:
1. Eu conseguiria pagar essa compra hoje?
Se a resposta for não, cuidado.
O crédito pode ser apenas uma forma de esconder falta de dinheiro.
2. A fatura já está prevista no orçamento?
Não basta acreditar que “vai dar”.
Inclua o valor no controle mensal.
3. Existe desconto para pagar à vista?
Se houver desconto relevante, faça a conta.
Pontos, milhas e cashback precisam ser comparados com dinheiro real economizado.
4. Essa compra continuará fazendo sentido quando a fatura chegar?
Compras emocionais costumam perder o brilho antes do vencimento.
A fatura não esquece.
Como comparar desconto à vista com pontos ou cashback
Muitas pessoas escolhem crédito porque querem acumular benefícios.
Isso pode fazer sentido, mas a conta precisa ser objetiva.
Imagine uma compra de R$ 2.000.
| Opção | Resultado |
|---|---|
| Pagamento no Pix com 5% de desconto | R$ 1.900 |
| Pagamento no crédito com 1% de cashback | R$ 2.000 pagos e R$ 20 de volta |
| Diferença em favor do Pix | R$ 80 |
Nesse exemplo, o desconto à vista é melhor.
Agora veja outro caso:
| Opção | Resultado |
|---|---|
| Pagamento à vista | R$ 2.000 |
| Crédito com 1% de cashback | R$ 2.000 pagos e R$ 20 de volta |
| Diferença | Crédito gera benefício de R$ 20 |
Se não houver desconto e a fatura for paga integralmente, o crédito pode ser interessante.
A conta precisa ser feita compra por compra.
O cartão de crédito pode ajudar no orçamento?
Pode, desde que usado como centralizador, não como extensão da renda.
Algumas pessoas se organizam melhor usando o cartão para todas as despesas variáveis e pagando a fatura integralmente.
Esse método funciona quando existem regras claras.
Regra 1: limite pessoal menor que o limite do banco
Mesmo que o banco ofereça R$ 10.000 de limite, você pode definir que usará no máximo R$ 2.000 por mês.
O limite do aplicativo não precisa ser o seu limite mental.
Regra 2: acompanhamento semanal
Não espere a fatura fechar.
Confira os gastos pelo menos uma vez por semana.
Regra 3: categorias de despesa
Classifique os gastos:
- mercado;
- transporte;
- saúde;
- lazer;
- assinaturas;
- compras pessoais;
- imprevistos.
Sem categoria, a fatura vira um saco de compras sem etiqueta.
Regra 4: dinheiro separado
Ao comprar no crédito, considere separar o valor em uma conta ou reserva de curto prazo.
Assim, a fatura já nasce paga.
Regra 5: parcelas futuras visíveis
Mantenha uma lista das parcelas já assumidas.
Exemplo:
| Compra | Parcela | Último mês |
|---|---|---|
| Celular | R$ 180 | Agosto |
| Óculos | R$ 95 | Setembro |
| Curso | R$ 120 | Novembro |
| Eletrodoméstico | R$ 210 | Dezembro |
| Total mensal já comprometido | R$ 605 | , |
Antes de comprar novamente, olhe essa tabela.
Quando o crédito vira sinal de alerta
O cartão começa a preocupar quando aparecem alguns comportamentos.
Pagar o mínimo com frequência
Isso indica que a pessoa está usando mais crédito do que consegue pagar.
Parcelar a fatura
Pode ser necessário em uma emergência, mas não deveria virar rotina.
Usar crédito para despesas básicas sem plano
Mercado, farmácia e contas essenciais no crédito podem fazer sentido em uma organização planejada.
Mas, quando entram no cartão porque o dinheiro acabou, o orçamento precisa ser revisto.
Ter medo de abrir o aplicativo
Medo da fatura é um sinal forte de descontrole.
Usar um cartão para pagar outro
Isso geralmente indica rolagem de dívida.
Contar com limite como parte da renda
Esse é um dos erros mais perigosos.
O limite existe para ser pago depois.
Como sair do ciclo do cartão de crédito
Se o cartão já virou problema, a prioridade é interromper o crescimento da dívida.
Passo 1: pare de comprar no crédito temporariamente
Não adianta tentar apagar incêndio jogando combustível.
Use débito ou Pix para despesas essenciais enquanto reorganiza a situação.
Passo 2: levante o valor total
Some:
- fatura atual;
- parcelas futuras;
- compras em aberto;
- cartões adicionais;
- juros;
- parcelamentos já contratados.
A dívida real quase sempre é maior do que a pessoa imagina.
Passo 3: negocie ou busque crédito mais barato
Dependendo do caso, pode ser melhor substituir uma dívida cara por uma modalidade com juros menores.
Não contrate outro crédito sem comparar custo efetivo total, prazo e impacto no orçamento.
Passo 4: ajuste o limite
Reduza o limite para um valor compatível com sua renda.
Limite alto demais para quem está endividado é tentação instalada no aplicativo.
Passo 5: crie uma regra de uso
Exemplo:
- cartão apenas para compras online;
- cartão apenas para assinaturas;
- cartão apenas até R$ 500 por mês;
- cartão sem parcelamento;
- cartão guardado por 60 dias.
A regra precisa ser simples.
Cartão adicional: cuidado dobrado
Cartões adicionais podem ser úteis para familiares.
Mas exigem regras combinadas.
Quem paga a fatura precisa saber:
- quem pode usar;
- limite individual;
- tipos de compra permitidos;
- necessidade de avisar antes;
- responsabilidade pelo pagamento;
- acompanhamento da fatura.
Sem acordo, o cartão adicional vira uma disputa familiar em forma de plástico.
Para adolescentes, pode ser educativo quando usado com limite baixo e conversa clara.
Mas nunca deve substituir educação financeira.
Compras online: crédito, débito ou Pix?
Em compras online, o crédito costuma oferecer mais conveniência em muitos casos, especialmente com cartão virtual.
Mas isso não significa que sempre será a melhor escolha.
| Meio | Quando pode ser interessante | Cuidados |
|---|---|---|
| Crédito | Loja confiável, compra parcelada, cartão virtual, possibilidade de contestação | Não salvar cartão em sites desconhecidos |
| Débito | Compra simples em ambiente seguro | Menos flexibilidade em alguns problemas |
| Pix | Desconto relevante ou pagamento instantâneo | Conferir recebedor e evitar links suspeitos |
Em qualquer caso, evite:
- comprar por links recebidos de desconhecidos;
- acreditar em preço muito abaixo do mercado;
- pagar Pix para pessoa física em loja desconhecida;
- informar senha do banco;
- mandar código de verificação;
- usar Wi-Fi público para compras;
- salvar cartão em sites duvidosos.
Viagens: quando o crédito pode ser necessário
Em viagens, especialmente internacionais, o cartão de crédito pode ser útil ou até exigido.
Hotéis e locadoras de veículos podem solicitar cartão para caução.
Além disso, alguns cartões oferecem seguros e assistências, dependendo das regras do produto.
Mas viagens também são terreno fértil para descontrole.
Antes de usar crédito em viagem, defina:
- orçamento total;
- limite diário;
- valor máximo para alimentação;
- margem para imprevistos;
- cotação usada em compras internacionais;
- IOF e tarifas aplicáveis;
- data de fechamento da fatura;
- plano para pagamento integral.
Comprar em moeda estrangeira adiciona risco cambial.
A cotação pode mudar entre a compra e a fatura, conforme as regras do cartão.
Assinaturas: o vilão silencioso da fatura
Serviços de streaming, aplicativos, armazenamento em nuvem, academias, jogos, cursos e clubes de assinatura podem parecer baratos isoladamente.
O problema é o acúmulo.
| Assinatura | Valor mensal |
|---|---|
| Streaming 1 | R$ 39 |
| Streaming 2 | R$ 29 |
| Música | R$ 22 |
| Nuvem | R$ 12 |
| Aplicativo | R$ 19 |
| Jogo | R$ 35 |
| Total | R$ 156 |
R$ 156 por mês equivalem a R$ 1.872 por ano.
Revise assinaturas a cada três meses.
Cancele o que não usa.
A fatura agradece em silêncio.
Qual é melhor para quem ganha pouco?
Para quem possui renda apertada, o melhor meio de pagamento é aquele que evita comprometer o mês seguinte.
Em muitos casos, débito e Pix ajudam mais porque impedem que o consumo avance sobre renda futura.
Mas o crédito pode ser usado com segurança se houver controle rígido.
Exemplo de regra para renda baixa:
| Uso | Recomendação |
|---|---|
| Mercado | Débito ou Pix, salvo controle muito bem feito |
| Emergência real | Crédito apenas com plano de pagamento |
| Compras parceladas | Evitar, salvo item essencial |
| Assinaturas | Limite baixo e revisão frequente |
| Lazer | Preferir dinheiro separado previamente |
| Compras online | Crédito virtual, se a fatura couber |
Quem ganha pouco não pode se dar ao luxo de pagar juros altos.
O cartão precisa ser ferramenta, não muleta.
Qual é melhor para quem já tem reserva?
Quem possui reserva de emergência e controla bem os gastos pode usar crédito de forma estratégica.
Nessa situação, o cartão pode ajudar a:
- concentrar gastos;
- acumular benefícios;
- organizar fluxo de caixa;
- parcelar compras planejadas sem descapitalizar;
- usar cartão virtual em compras online;
- acompanhar despesas por categoria.
Mas a regra permanece:
fatura integral sempre.
Se a fatura não cabe, o benefício não compensa.
Uma decisão simples para cada compra
Antes de pagar, use este roteiro:
Use débito ou Pix quando:
- existe desconto à vista;
- a compra é pequena e recorrente;
- você está tentando controlar gastos;
- você está endividado;
- não quer criar fatura futura;
- a compra é impulso;
- o crédito costuma sair do controle.
Use crédito quando:
- a fatura será paga integralmente;
- não existe desconto à vista relevante;
- há benefício real;
- a compra é online e a loja é confiável;
- o parcelamento foi planejado;
- a compra é maior e cabe no orçamento;
- você acompanha a fatura com frequência.
Não compre agora quando:
- só cabe porque será parcelado demais;
- você não sabe como pagará a fatura;
- a compra é emocional;
- o desconto termina hoje, mas a dívida ficará por meses;
- o produto não é necessário;
- você está usando crédito para cobrir falta de renda.
Às vezes, a melhor resposta para “débito ou crédito?” é:
nenhum dos dois por enquanto.
O melhor cartão é aquele que não manda no seu orçamento
Débito e crédito não são inimigos.
São ferramentas diferentes.
O débito funciona melhor quando a prioridade é controle imediato, simplicidade e redução do risco de endividamento.
O crédito funciona melhor quando existe disciplina, pagamento integral da fatura e planejamento das despesas futuras.
O erro não está em usar cartão.
O erro está em tratar limite como renda, parcela como desconto e benefício como desculpa para comprar mais.
Na prática, a melhor escolha não depende apenas da maquininha.
Depende do seu comportamento depois que a compra é aprovada.
Dúvidas sobre quando usar cartão de débito ou crédito
Qual é melhor: cartão de débito ou crédito?
Depende do objetivo e do comportamento financeiro. O débito costuma ser melhor para quem precisa controlar gastos, evitar dívidas e sentir o impacto imediato da compra. O crédito pode ser melhor para quem paga a fatura integralmente, deseja organizar despesas, comprar online com mais praticidade ou aproveitar benefícios reais. O problema não é o crédito em si, mas usá-lo sem controle.
Usar cartão de crédito sempre gera juros?
Não. O cartão de crédito não gera juros sobre as compras quando a fatura é paga integralmente até o vencimento. Os juros aparecem quando o consumidor não paga o valor total, entra no rotativo, parcela a fatura ou atrasa o pagamento. Por isso, a regra mais importante é nunca usar o crédito como substituto de renda.
Vale a pena usar crédito para ganhar pontos?
Pode valer, desde que não exista desconto à vista maior e a fatura seja paga integralmente. Se uma compra oferece 5% de desconto no Pix e o cartão devolve apenas 1% em cashback, o pagamento à vista provavelmente é melhor. Pontos e milhas precisam ser comparados com dinheiro real economizado.
Cartão de débito ajuda a gastar menos?
Pode ajudar porque o dinheiro sai da conta imediatamente, tornando o impacto mais visível. Para pessoas que se descontrolam no crédito, o débito funciona como uma barreira. Porém, ele não faz milagre: quem não acompanha o saldo também pode gastar demais no débito, especialmente em várias compras pequenas.
Parcelar no crédito é ruim?
Não necessariamente. Parcelar pode ser útil em compras planejadas, necessárias e sem desconto relevante à vista. O risco surge quando o parcelamento é usado para compras impulsivas, despesas recorrentes ou itens que não cabem no orçamento. O ideal é acompanhar todas as parcelas futuras antes de assumir novas prestações.
O que fazer se não consigo pagar a fatura inteira?
O primeiro passo é parar de usar o cartão temporariamente e levantar o valor total devido, incluindo parcelas futuras. Depois, compare alternativas de renegociação ou crédito mais barato, observando o custo efetivo total. Também pode ser necessário reduzir o limite e criar regras rígidas de uso até reorganizar o orçamento.
Pix é melhor do que débito e crédito?
O Pix é excelente para pagamentos rápidos e pode gerar descontos à vista. Ele se parece com o débito porque o dinheiro sai da conta imediatamente. Porém, exige atenção a golpes, QR Codes falsos e conferência dos dados do recebedor. Em compras online de lojas desconhecidas, o cartão de crédito virtual pode oferecer mais recursos operacionais de proteção.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.