
O guia completo para entender o papel do Banco Central na economia brasileira, como suas decisões afetam o seu dinheiro e por que a autonomia conquistada em 2021 mudou o jogo para quem investe no país
Neste artigo você vai entender quais são as funções do Banco Central do Brasil, como ele controla a inflação, regula o sistema financeiro e gerencia as reservas internacionais, o que mudou com a independência formal aprovada em 2021 e como cada decisão do Copom afeta diretamente seus investimentos, seu crédito e o custo de vida.
Toda vez que o Copom decide sobre a taxa Selic, os mercados reagem em segundos. O dólar oscila, a bolsa sobe ou cai, os títulos do Tesouro mudam de preço. Mas a maioria das pessoas que acompanha essas reações não sabe exatamente o que é o Banco Central, quem toma essas decisões, com base em quê e por que uma autarquia do governo tem tanto poder sobre a vida financeira de 215 milhões de brasileiros.
O Banco Central é a instituição mais importante do sistema financeiro brasileiro, e uma das menos compreendidas pelo público geral. Entender o que ele faz, como funciona e quais são seus limites é entender o mecanismo central que define juros, câmbio, inflação e crédito no país.
O que é o Banco Central e qual é o seu mandato oficial
O Banco Central do Brasil, BCB, é uma autarquia federal vinculada ao Ministério da Fazenda, criada em 1964 pela Lei 4.595. É o responsável pela política monetária brasileira e pela regulação e supervisão do sistema financeiro nacional.
Desde a aprovação da Lei Complementar 179 em fevereiro de 2021, o Banco Central tem autonomia formal, seus diretores têm mandatos fixos e só podem ser demitidos por causa justificada, não por vontade política do governo.
O mandato oficial do BCB, definido em lei, estabelece uma hierarquia clara de objetivos:
Objetivo primário: assegurar a estabilidade de preços, ou seja, controlar a inflação dentro da meta estabelecida pelo Conselho Monetário Nacional.
Objetivo secundário: sujeito ao cumprimento do objetivo primário, contribuir para a estabilidade e a eficiência do sistema financeiro, suavizar as flutuações do nível de atividade econômica e fomentar o pleno emprego.
A hierarquia importa: o BC não pode sacrificar o controle da inflação para estimular o crescimento. Inflação primeiro, crescimento depois. Essa prioridade está em lei desde 2021.
Todas as informações oficiais, publicações e dados do Banco Central estão disponíveis em bcb.gov.br.
As seis funções principais do Banco Central
O BC não faz apenas uma coisa. Ele acumula funções que em muitos países são divididas entre diferentes instituições.
1. Política monetária, controle da inflação via Selic
É a função mais conhecida e mais impactante para o investidor. O Banco Central define a taxa Selic, a taxa básica de juros da economia, nas reuniões do Copom, que acontecem a cada 45 dias.
A Selic é o instrumento principal de controle da inflação. Quando a inflação sobe acima da meta, o BC eleva a Selic para encarecer o crédito, reduzir o consumo e desacelerar os preços. Quando a economia está fraca e a inflação está controlada, o BC reduz a Selic para estimular o crédito e o consumo.
O calendário completo das reuniões do Copom e todas as decisões históricas estão em bcb.gov.br/politicamonetaria/copom.
2. Regulação e supervisão do sistema financeiro
O BC autoriza o funcionamento de bancos, fintechs, cooperativas de crédito, corretoras e todas as instituições financeiras. Fiscaliza o cumprimento das normas prudenciais, capital mínimo, liquidez, limites de exposição a risco.
Quando um banco tem problemas, é o BC que intervém, por meio de regimes especiais como intervenção, liquidação extrajudicial ou RAET. A lista de instituições autorizadas a funcionar está disponível em bcb.gov.br/acessoinformacao/registros_canton.
3. Gerenciamento das reservas internacionais
O Brasil mantém reservas internacionais em dólares, euros, ouro e outros ativos, atualmente acima de US$ 350 bilhões. O BC administra esse portfólio com objetivo de segurança, liquidez e rentabilidade.
As reservas são o colchão que protege o país em crises cambiais, dão ao BC capacidade de intervir no mercado de câmbio quando a volatilidade é excessiva. O relatório mensal de reservas está em bcb.gov.br/estabilidadefinanceira/reservasinternacionais.
4. Emissão de moeda
O Banco Central tem o monopólio da emissão de cédulas e moedas no Brasil, em parceria com a Casa da Moeda do Brasil. Controla a quantidade de dinheiro em circulação como parte da política monetária.
5. Sistema de pagamentos
O BC regula e supervisiona o sistema de pagamentos brasileiro, incluindo o Pix, o TED, o DOC e o sistema de compensação de cheques. Foi o BC que criou e implementou o Pix em 2020, transformando os pagamentos do país.
6. Gestão do câmbio
O Brasil adota câmbio flutuante desde 1999, o dólar é determinado pelo mercado. Mas o BC intervém quando a volatilidade é excessiva, comprando ou vendendo dólares para suavizar movimentos bruscos. Não fixa a taxa de câmbio, apenas reduz volatilidade.
Como o Copom funciona, o comitê que move os mercados
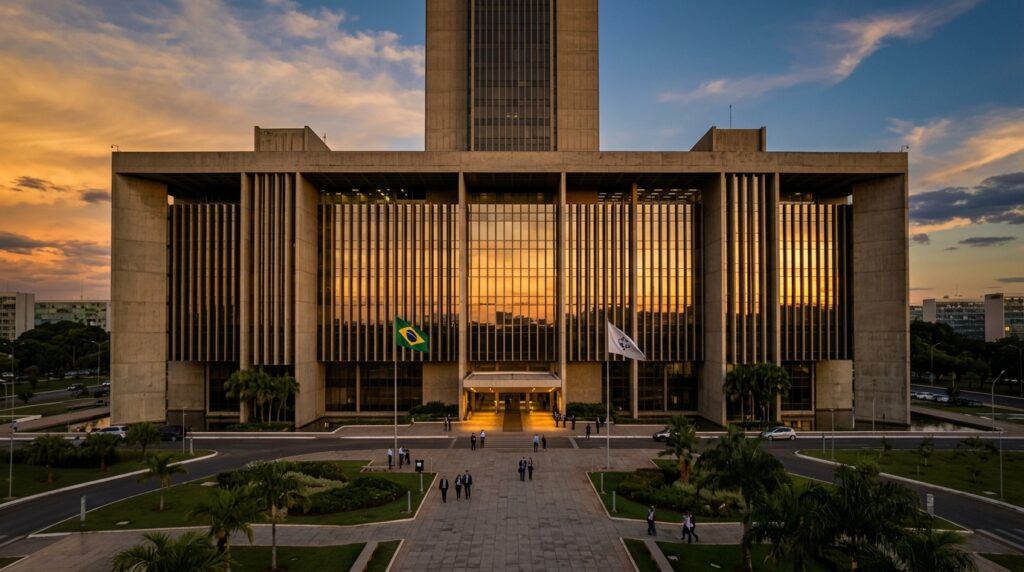
O Comitê de Política Monetária, Copom, é o órgão do Banco Central responsável pelas decisões sobre a Selic. É composto pelo presidente do BC e pelos oito diretores.
O calendário de reuniões:
O Copom se reúne oito vezes por ano, a cada 45 dias, sempre em dois dias consecutivos, terça e quarta-feira. A decisão é divulgada na quarta-feira à noite, após o fechamento dos mercados.
Quando coincide com a reunião do Federal Reserve americano na mesma semana, o evento é chamado de “Super Quarta”, um dos dias mais monitorados do calendário financeiro brasileiro.
O processo de decisão:
No primeiro dia, a equipe técnica do BC apresenta análises da conjuntura econômica, inflação corrente, expectativas, atividade econômica, câmbio, cenário internacional. No segundo dia, os diretores debatem e votam.
A decisão não precisa ser unânime, há votos dissidentes registrados em ata. A ata da reunião é publicada na terça-feira seguinte em bcb.gov.br/politicamonetaria/copom e é um dos documentos mais lidos pelo mercado financeiro.
O Relatório de Inflação:
Publicado trimestralmente, o Relatório de Inflação apresenta as projeções do BC para inflação, PIB e Selic nos próximos trimestres. É a janela mais completa para entender como o BC enxerga a economia. Disponível em bcb.gov.br/publicacoes/ri.
O Boletim Focus, o termômetro semanal do mercado
Todo segundo-feira antes da abertura dos mercados, o Banco Central publica o Boletim Focus, uma das ferramentas mais valiosas e mais subutilizadas pelos investidores brasileiros.
O Focus consolida as expectativas de aproximadamente 140 instituições financeiras, bancos, gestoras, consultorias, para as principais variáveis econômicas:
- Selic ao final do ano atual e dos próximos dois anos
- IPCA acumulado no ano atual e nos próximos dois anos
- PIB do ano atual
- Câmbio ao final do ano atual
Quando as projeções do Focus para a Selic sobem semana a semana, significa que o mercado está antecipando que o BC vai manter ou elevar os juros. Quando caem, o mercado está precificando cortes.
Acompanhar essa tendência, não o número isolado de uma semana, é uma das formas mais eficientes de se posicionar antes das reuniões do Copom. Disponível gratuitamente em bcb.gov.br/publicacoes/focus.
O sistema de metas de inflação, como funciona na prática
O Brasil adota o regime de metas de inflação desde 1999. O sistema funciona assim:
O Conselho Monetário Nacional, CMN, composto pelo ministro da Fazenda, pelo ministro do Planejamento e pelo presidente do Banco Central, define anualmente a meta de inflação. A partir de 2025, o Brasil adotou meta contínua de 3% ao ano com banda de tolerância de 1,5 ponto percentual, ou seja, inflação entre 1,5% e 4,5% é considerada dentro da meta.
O Banco Central usa a Selic como instrumento para perseguir essa meta. Se a inflação projeta ultrapassar o teto, o BC sobe os juros. Se projeta ficar abaixo do piso, o BC corta.
Se a meta não for cumprida, inflação fechar o ano fora da banda, o presidente do BC precisa enviar carta aberta ao ministro da Fazenda explicando as causas, as providências tomadas e o prazo para o retorno à meta. Esse mecanismo de accountability é um dos pilares da credibilidade do sistema.
As metas históricas e os resultados do IPCA em relação a cada meta estão documentados em bcb.gov.br/controleinflacao/historicotaxasjuros.
Como as decisões do BC afetam cada tipo de investimento
Renda fixa pós-fixada
Tesouro Selic e CDBs atrelados ao CDI sobem quando a Selic sobe e caem quando cai. É a transmissão mais direta e mais imediata das decisões do Copom.
Tesouro Prefixado e IPCA+
Quando o BC sinaliza alta de juros, o preço de mercado desses títulos cai, quem vender antes do vencimento realiza perda. Quando sinaliza corte, o preço sobe, quem comprou antes captura ganho além dos juros contratados.
Ações e FIIs
Selic alta pressiona as ações porque encarece o crédito das empresas e torna a renda fixa mais atrativa como alternativa. Selic em queda é o vento favorável para bolsa e FIIs, reduz o custo de capital e melhora o valuation das empresas.
Câmbio
Selic alta atrai capital estrangeiro em busca de retorno, mais dólares entrando valoriza o real. Selic baixa pode reduzir o fluxo de capital externo, pressiona o dólar para cima.
Como acompanhar o Banco Central no dia a dia
Você não precisa ser economista para usar as ferramentas públicas do BC:
- bcb.gov.br/publicacoes/focus, Boletim Focus toda segunda-feira
- bcb.gov.br/politicamonetaria/copom, atas e decisões do Copom
- bcb.gov.br/publicacoes/ri, Relatório de Inflação trimestral
- bcb.gov.br/estatisticas, dados de crédito, câmbio e sistema financeiro
- registrato.bcb.gov.br, consulta de dívidas e relacionamento com o sistema financeiro pelo seu CPF
Dúvidas sobre o Banco Central do Brasil
1. O Banco Central pode imprimir dinheiro para pagar as dívidas do governo? Não, e essa é uma das proteções mais importantes da independência do BC. A Lei Complementar 179 e a legislação anterior proíbem o Banco Central de financiar diretamente o Tesouro Nacional, o BC não pode comprar títulos públicos diretamente do governo no mercado primário. Essa vedação é o principal mecanismo que impede a monetização da dívida, o “imprimir dinheiro” que gera hiperinflação. O BC pode comprar títulos no mercado secundário como instrumento de política monetária, mas com objetivos e limites específicos.
2. Qual é a diferença entre o Banco Central e o Conselho Monetário Nacional? São instituições diferentes com funções complementares. O CMN, Conselho Monetário Nacional, é o órgão máximo do sistema financeiro nacional, composto pelo ministro da Fazenda, ministro do Planejamento e presidente do BC. O CMN define as diretrizes gerais da política monetária, cambial e de crédito, incluindo a meta de inflação. O Banco Central executa essas diretrizes, define a Selic, regula os bancos, gerencia as reservas. É uma relação de supervisão e execução, não de subordinação operacional.
3. Como o cidadão comum pode usar o Registrato do Banco Central? O Registrato, disponível em registrato.bcb.gov.br, é uma plataforma gratuita do BC onde qualquer cidadão pode consultar seu relacionamento com o sistema financeiro usando o login do Gov.br. Você consegue ver todas as suas contas bancárias ativas, operações de crédito em andamento, chaves Pix cadastradas, histórico de câmbio e participação em fundos de investimento. É especialmente útil para identificar contas abertas em seu nome que você desconhece, sinal potencial de fraude, e para ter uma visão completa do seu relacionamento financeiro antes de solicitar crédito.
4. O que acontece quando um banco quebra no Brasil, qual é o papel do BC? Quando o Banco Central identifica que uma instituição financeira está com problemas de solvência ou liquidez, ele pode decretar três tipos de regime especial: intervenção, onde o BC assume temporariamente a gestão; liquidação extrajudicial, equivalente a uma falência administrativa; ou RAET, Regime de Administração Especial Temporária, para casos menos graves. Nesses processos, o BC nomeia um liquidante que administra a instituição e coordena o pagamento dos credores. O FGC, Fundo Garantidor de Créditos, atua em paralelo para garantir os depósitos dentro do limite de R$ 250.000 por CPF por instituição.
5. Por que o Brasil tem uma das maiores taxas de juros reais do mundo se tem Banco Central independente? A independência do BC garante que os juros refletem as condições econômicas reais, não pressões políticas. Mas as condições econômicas brasileiras estruturais exigem juros altos: inflação historicamente mais alta que países desenvolvidos, risco fiscal elevado pela trajetória da dívida pública, incerteza institucional que ainda cobra prêmio de risco, e mercado de crédito com alta inadimplência que eleva o spread bancário. A independência é necessária mas não suficiente para baixar os juros, as reformas estruturais que reduzem o risco fiscal e melhoram o ambiente de negócios são o complemento indispensável.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.