
Para saber como fazer um Pix parcelado, comece pelo aplicativo do seu banco: na tela de pagamento, em vez de usar o saldo da conta, você escolhe a opção de parcelar, define o número de parcelas e confirma depois de ver o custo total. Quem recebe o Pix ganha o valor inteiro na hora. Você fica devendo ao seu banco, em parcelas que quase sempre carregam juros.
Esse detalhe muda a forma de olhar o serviço. O Pix continua sendo o meio de pagamento, só que o dinheiro vem de uma operação de crédito. Abaixo você vê onde a opção costuma aparecer, o que o banco é obrigado a mostrar antes da confirmação, como ler o Custo Efetivo Total e uma simulação com números redondos para comparar com outras formas de pagar.
O que é o Pix parcelado e quem empresta o dinheiro
O Pix parcelado junta duas coisas numa tela só: uma transferência Pix e um empréstimo feito pela instituição de quem paga. O recebedor não participa do crédito. Para ele, a operação chega como um Pix comum, com o valor cheio, e por isso o lojista não tem como oferecer ou negar o parcelamento.
O Banco Central trata o tema no Fórum Pix, o grupo que reúne o regulador e as instituições participantes. Na apresentação da reunião plenária de dezembro de 2025, o Pix Parcelado aparecia descrito como um produto que permite ao pagador tomar crédito para parcelar uma transação, com o recebedor recebendo o total na hora, e o item ainda constava como em discussão, segundo a apresentação do Fórum Pix publicada pelo Banco Central. Na prática, o que existe nos aplicativos é o crédito de cada instituição construído sobre o Pix, com nome, prazo e taxa definidos pelo próprio banco.
Se você ainda tem dúvida sobre limites, horários e funcionamento básico da ferramenta, o guia sobre como o Pix funciona e quais são os limites explica a base antes de entrar no parcelamento.
Como fazer um Pix parcelado no aplicativo, passo a passo
Os menus mudam de banco para banco, mas o caminho segue uma ordem parecida. Antes de começar, veja se a sua conta tem a opção liberada: ela depende de análise de crédito e nem todo cliente recebe a oferta.
- Abra a área Pix e escolha pagar ou transferir, como faria normalmente.
- Informe a chave, leia o QR Code ou cole o código Pix copia e cola.
- Na tela de valor ou de forma de pagamento, procure a alternativa de parcelar. Alguns bancos mostram essa opção só para valores acima de um mínimo.
- Escolha o número de parcelas. O aplicativo deve exibir o valor de cada parcela e o total a pagar.
- Leia o aviso de uso de crédito, a taxa de juros e o Custo Efetivo Total antes de seguir.
- Confirme com a sua senha ou biometria e guarde o comprovante e o contrato do parcelamento.
Repare que o passo 5 é o que define se o negócio vale a pena. Pular essa tela é o erro mais comum de quem parcela por impulso.
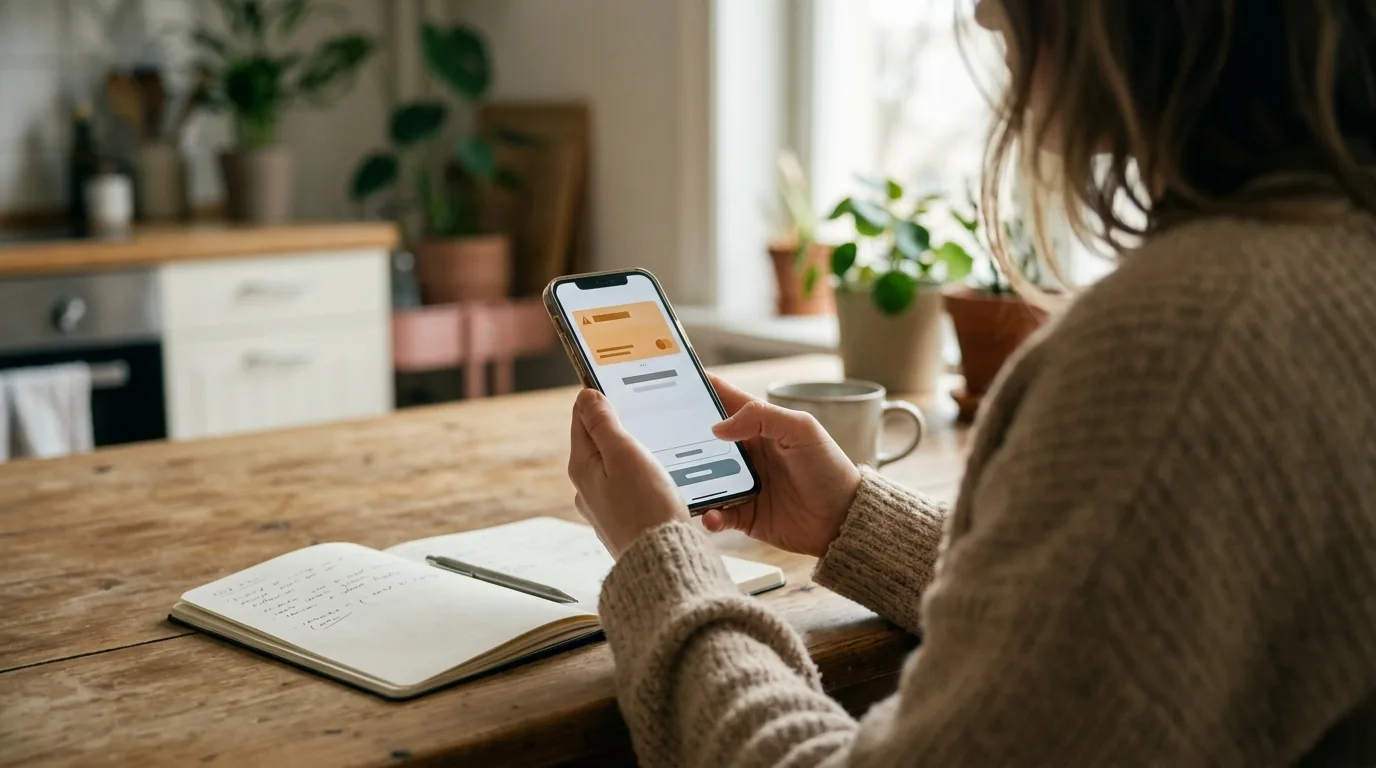
O aviso que o banco precisa mostrar antes de você confirmar
Existe uma regra clara sobre esse momento. Os Requisitos Mínimos para a Experiência do Usuário do Pix, versão 7.3 de dezembro de 2025, determinam que, quando algum tipo de crédito for usado para fazer o pagamento, o pagador seja informado disso antes de confirmar. A mensagem obrigatória precisa mostrar o valor e o nome da linha de crédito que será usada, conforme o manual de Requisitos Mínimos do Pix no site do Banco Central. O próprio documento já aponta uma versão 7.4, com vigência a partir de 1º de março de 2027, então os detalhes podem mudar.
Na tela, o aviso costuma ter um formato parecido com este: para concluir a transação, será usado um valor de determinada linha de crédito. Se o seu aplicativo concluir um Pix com crédito sem esse alerta, guarde prints da tela e registre reclamação no banco.
Quanto custa: como ler o CET do parcelamento
A taxa de juros sozinha não conta a história inteira. O número que importa é o Custo Efetivo Total, o CET. Pela Resolução CMN nº 4.881, de 2020, o banco deve informar o CET antes da contratação e apresentar um demonstrativo com o valor em reais de cada componente da operação: juros, tarifas, tributos e seguros, além da soma das parcelas. O CET aparece como taxa percentual ao ano, com duas casas decimais, e o demonstrativo precisa entrar em destaque no contrato.
Na hora de ler, olhe três campos:
- Valor total a pagar: a soma das parcelas. Compare com o valor do Pix.
- CET ao ano: é o custo completo, com tudo que o banco cobra. Use esse número para comparar ofertas diferentes.
- Tributos e seguros: se aparecer IOF ou seguro, eles fazem parte do custo. O texto sobre IOF e quando o imposto é cobrado ajuda a entender essa linha.
Simulação com três taxas
Imagine que você precisa pagar R$ 1.200 por Pix e quer dividir em 6 parcelas mensais iguais. As taxas abaixo são hipotéticas, escolhidas só para mostrar o efeito dos juros compostos no sistema de parcelas fixas. Não representam a oferta de nenhum banco.
| Taxa mensal (hipotética) | Parcela | Total pago em 6 meses | Juros pagos | Taxa equivalente ao ano |
|---|---|---|---|---|
| 2% ao mês | R$ 214,23 | R$ 1.285,39 | R$ 85,39 | 26,82% |
| 4% ao mês | R$ 228,91 | R$ 1.373,49 | R$ 173,49 | 60,10% |
| 6% ao mês | R$ 244,04 | R$ 1.464,21 | R$ 264,21 | 101,22% |
Valores arredondados, sem IOF, tarifas ou seguros. Com esses itens, o custo sobe e o CET fica acima da taxa de juros. A diferença entre a primeira e a última linha passa de R$ 170 numa compra de R$ 1.200, o que mostra por que vale gastar dois minutos lendo a tela. Se quiser refazer a conta com outros números, a lógica é a mesma explicada no artigo sobre a diferença entre juros simples e compostos.
Pix parcelado, cartão de crédito ou parcelado sem juros da loja
O Pix parcelado faz mais sentido quando o recebedor só aceita Pix. Se ele aceita cartão, vale comparar antes de escolher.
| Forma de pagar | Quem financia | Onde você vê o custo | Ponto de atenção |
|---|---|---|---|
| Pix parcelado | O seu banco, por uma operação de crédito | Tela de confirmação e demonstrativo do CET | Juros definidos pelo banco e parcelas fora da fatura do cartão em alguns casos |
| Cartão parcelado sem juros da loja | O lojista, que recebe em parcelas ou antecipa | Preço anunciado à vista e a prazo | Confirme se o preço parcelado é igual ao preço à vista |
| Cartão parcelado com juros | O emissor do cartão | Fatura e CET informado na compra | Consome limite do cartão até a quitação |
| Pix à vista com saldo | Ninguém, o dinheiro é seu | Não há custo de crédito | Exige ter o valor disponível na conta |
Quando o lojista oferece parcelas sem acréscimo no cartão, o funcionamento do parcelamento sem juros no cartão mostra como checar se o preço não foi inflado.
Para comparar a taxa do cartão com a do Pix, a calculadora de juros do cartão de crédito faz a conta das parcelas em poucos segundos.
Sinais de que o parcelamento não cabe no seu orçamento
Antes de confirmar, faça um teste rápido. Se duas ou mais respostas forem sim, segure a compra ou procure outra forma de pagar.
- Você já tem outras parcelas abertas que somam mais de um terço da renda do mês.
- A parcela só cabe se você usar o cheque especial ou o limite do cartão em algum mês.
- Você não sabe dizer qual é o CET da operação que está prestes a aceitar.
- A compra é recorrente, como mercado ou conta de consumo, e não um gasto pontual.
- Você parcelou outro Pix no mês anterior pelo mesmo motivo.
Se o teste acendeu o alerta, o roteiro de como organizar e sair das dívidas ajuda a priorizar o que pagar primeiro, antes de assumir um crédito novo.
O que fazer se o parcelamento veio de golpe ou com cobrança errada
Golpistas também usam o parcelamento para tirar mais dinheiro da vítima, porque o limite de crédito costuma ser maior que o saldo da conta. Por exemplo, um falso vendedor pode pedir que você parcele no Pix para fechar uma compra que nunca será entregue. Nesse caso, o crédito continua devido ao banco, mesmo que o produto não chegue.
- Avise o banco pelo canal oficial assim que perceber o golpe e peça a abertura do Mecanismo Especial de Devolução.
- Registre boletim de ocorrência e guarde comprovantes, conversas e o contrato do parcelamento.
- Se a cobrança veio diferente do que apareceu na tela, peça ao banco o demonstrativo do CET e compare com o que foi descontado.
O passo a passo completo está no artigo sobre como pedir a devolução do Pix pelo MED. As regras de crédito, de aviso e de prazo mudam por norma do Banco Central e do Conselho Monetário Nacional; as informações deste texto seguem os documentos oficiais vigentes em outubro de 2026.
Fontes
- Banco Central do Brasil, página oficial do Pix
- Banco Central do Brasil, Requisitos Mínimos para a Experiência do Usuário do Pix (versão 7.3)
- Banco Central do Brasil, Fórum Pix, reunião plenária de dezembro de 2025
- Banco Central do Brasil, Resolução CMN nº 4.881, de 23 de dezembro de 2020 (Custo Efetivo Total)
Conteúdo de caráter educativo e informativo, sem consultoria jurídica, contábil ou financeira. Regras, valores, taxas e alíquotas mudam com o tempo, inclusive por decreto ou lei; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir. Investir envolve riscos e rentabilidade passada não garante resultado futuro.