
O guia direto para quem está endividado e quer entender por onde começar, qual dívida priorizar e como criar um plano que realmente funciona sem depender de sorte ou de dinheiro extra caindo do céu
Neste artigo você vai entender como mapear e priorizar suas dívidas, quais são os métodos mais eficientes de quitação, como negociar com credores para obter descontos reais e quais comportamentos precisam mudar para que a dívida não volte depois que for quitada.
Mais de 70 milhões de brasileiros estão endividados. Para a maioria, não foi uma decisão irresponsável, foi uma combinação de imprevisto, perda de renda, juros que multiplicaram uma dívida pequena em algo impagável e falta de informação sobre como agir antes que a situação piorasse.
O problema de estar endividado não é moral. É matemático. E problemas matemáticos têm solução, desde que você entenda a equação e aplique o método certo na ordem certa.
Antes de qualquer coisa, o mapeamento completo
O primeiro erro de quem tenta sair das dívidas é atacar o problema sem entender completamente o tamanho dele. Você não pode traçar um caminho sem saber onde está.
Reúna todas as informações das dívidas em um único lugar. Para cada dívida, você precisa saber:
- Credor, quem você deve
- Valor original, quanto era quando a dívida nasceu
- Valor atual com juros e multa, o saldo devedor real hoje
- Taxa de juros mensal, o custo de cada mês sem pagar
- Situação, em dia, atrasada, negativada, prescrita
Se você não sabe exatamente quais dívidas tem, use o Registrato, plataforma gratuita do Banco Central disponível em registrato.bcb.gov.br, que mostra todas as suas operações de crédito ativas no sistema financeiro. Para dívidas de comércio e serviços, consulte Serasa e SPC com seu CPF.
Esse mapeamento frequentemente revela surpresas. Dívidas que você achava que eram pequenas cresceram com juros. Dívidas que você esqueceu aparecem. E às vezes aparecem dívidas que já estão prescritas, que não precisam mais ser pagas legalmente.
Dívidas prescritas, o que são e como identificar
Antes de pagar qualquer coisa, vale entender prescrição. No direito brasileiro, dívidas têm prazo de prescrição, após esse prazo, o credor perde o direito de cobrar judicialmente.
Os prazos mais comuns:
| Tipo de dívida | Prazo de prescrição |
|---|---|
| Cartão de crédito e banco | 5 anos |
| Água, luz, telefone | 5 anos |
| Aluguel | 3 anos |
| Cheque | 6 meses a 5 anos |
| Condomínio | 5 anos |
Dívida prescrita não desaparece moralmente, você deve o dinheiro. Mas o credor não pode mais exigir judicialmente. E não pode mais negativar seu nome com base nessa dívida, a negativação tem prazo máximo de 5 anos independentemente da prescrição.
Isso não significa que você deve ignorar dívidas prescritas. Significa que você negocia do ponto mais forte, o credor tem menos poder de pressão, e pode conseguir descontos muito maiores.
A ordem correta para priorizar as dívidas
Veja a explicação
Com o mapeamento completo em mãos, a próxima decisão é a mais crítica: qual dívida atacar primeiro?
Existe uma lógica matemática clara que a maioria das pessoas ignora por razões emocionais.
Primeiro: dívidas que comprometem moradia e trabalho
Aluguel atrasado, financiamento do imóvel que mora, parcelas do veículo que usa para trabalhar, essas dívidas têm consequência direta na sua capacidade de gerar renda e manter a vida funcionando. São prioridade máxima independentemente da taxa de juros.
Segundo: dívidas com maiores taxas de juros
Matematicamente, a dívida mais cara é a que mais cresce enquanto você não paga. Ordenar as dívidas da maior para a menor taxa de juros e atacar na sequência é o método que minimiza o total pago.
As taxas médias no Brasil em 2026, do mais caro para o mais barato:
- Cartão de crédito rotativo, em torno de 430% ao ano
- Cheque especial, em torno de 130% ao ano
- Crédito pessoal sem garantia, em torno de 45% ao ano
- Financiamento de veículo, em torno de 25% ao ano
- Crédito consignado, em torno de 20% ao ano
- Crédito imobiliário, em torno de 10% ao ano
Um real no rotativo do cartão vira R$ 5,30 em um ano. Um real no crédito imobiliário vira R$ 1,10. A diferença de prioridade é óbvia quando os números estão na mesa.
Terceiro: dívidas negativadas que impedem acesso a crédito
Se você precisa de crédito para avançar, para financiar um imóvel, para capital de giro do negócio, remover as negativações pode ser estrategicamente prioritário mesmo antes de quitar dívidas maiores de menor custo.
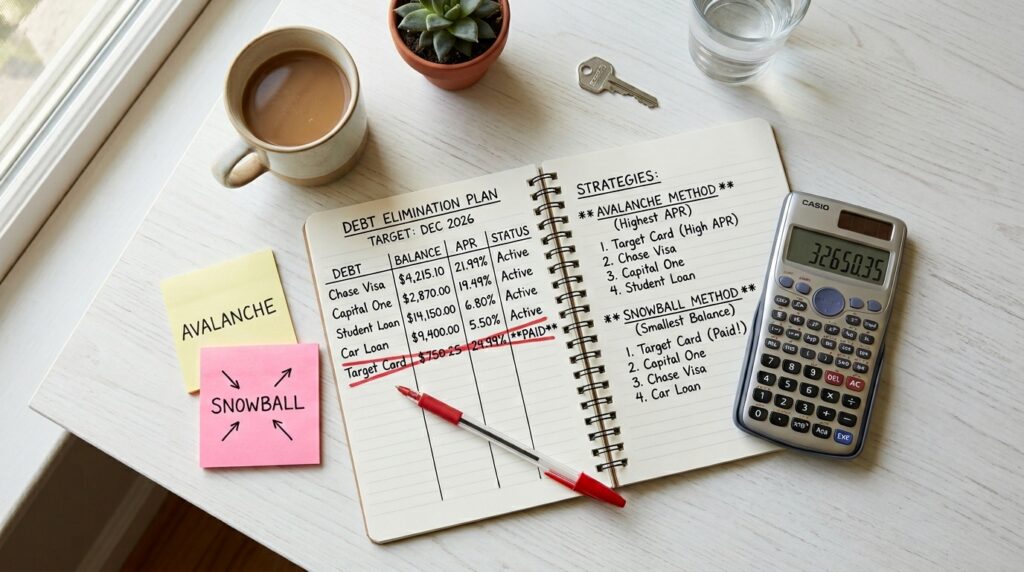
Os dois métodos de quitação, avalanche vs. bola de neve
Na teoria de finanças pessoais, existem dois métodos amplamente usados para organizar a quitação de múltiplas dívidas.
Método avalanche, matematicamente superior
Você paga o mínimo de todas as dívidas e direciona todo o dinheiro extra para a dívida com maior taxa de juros. Quando ela é quitada, o valor inteiro vai para a próxima mais cara. Você paga menos no total porque as dívidas mais caras são eliminadas primeiro.
Método bola de neve, psicologicamente mais eficiente para muitas pessoas
Você paga o mínimo de todas as dívidas e direciona o extra para a dívida de menor valor total, independentemente da taxa. Quando ela é quitada, o valor vai para a próxima menor. As vitórias rápidas de quitar dívidas menores mantêm a motivação alta.
A matemática favorece a avalanche, você paga menos juros no total. Mas estudos comportamentais mostram que muitas pessoas desistem do plano antes de concluir quando usam a avalanche, porque as dívidas maiores e mais caras demoram mais para cair.
A escolha certa depende do seu perfil. Se você tem disciplina para executar o plano sem precisar de vitórias rápidas, use a avalanche. Se você sabe que precisa de momentum psicológico para manter o ritmo, use a bola de neve e aceite pagar um pouco mais no total em troca de maior probabilidade de concluir.
Como negociar dívidas, o que os credores não divulgam
Credores oferecem descontos. Isso é fato, especialmente para dívidas antigas, negativadas ou próximas da prescrição. Mas os melhores descontos não aparecem na primeira oferta e não são encontrados pelo canal padrão de atendimento.
Quanto de desconto é possível conseguir?
Dívidas com mais de 2 anos de atraso frequentemente têm desconto de 50% a 80% sobre o valor atualizado com juros e multa. O credor já contabilizou parte da perda, receber algo é melhor do que não receber nada. Essa é a lógica que você usa na negociação.
Onde negociar:
- Serasa Limpa Nome e Acordo Certo, plataformas digitais onde credores oferecem propostas automatizadas com desconto. Fácil e rápido, mas os descontos não são sempre os maiores possíveis.
- Desenrola Brasil, programa governamental com condições especiais para renegociação de dívidas, com faixas específicas por valor e perfil.
- Diretamente com o credor, ligue para o SAC e peça para falar com o setor de recuperação de crédito ou cobrança. Evite os primeiros atendentes, eles têm pouca margem de negociação. Peça para falar com supervisores ou com o setor específico.
O que dizer na negociação:
Seja direto. Diga que quer regularizar a situação mas só consegue pagar um valor específico à vista. Não revele imediatamente o máximo que pode pagar, comece com uma proposta menor. Sempre peça a proposta por escrito antes de fazer qualquer pagamento. Nunca pague antes de ter o acordo formalizado, especialmente em negociações por telefone.
O que verificar antes de pagar:
Confirme que o credor vai retirar a negativação do Serasa e SPC imediatamente após o pagamento. Exija carta de quitação ou comprovante de acordo. Verifique se a empresa que está cobrando é realmente o credor original ou uma empresa de cobrança, e se tem poder para quitação definitiva.
De onde tirar dinheiro para quitar as dívidas
Essa é a pergunta que todo mundo faz, e que tem respostas mais concretas do que parece.
FGTS para dívidas específicas
O FGTS pode ser usado para quitar ou amortizar financiamento imobiliário. Se você tem saldo relevante no FGTS e financiamento de imóvel, essa é uma das operações mais eficientes possíveis, elimina dívida garantindo que o dinheiro vai para um bem seu.
Resgates de investimentos de baixo rendimento
Se você tem dinheiro na poupança rendendo 10% ao ano e dívida no cartão rotativo custando 430% ao ano, matemática básica diz para resgatar a poupança e quitar o cartão. Muitas pessoas mantêm aplicações e dívidas simultaneamente por razão emocional, “não quero gastar minha reserva”, sem perceber que estão pagando 430% para manter um patrimônio que rende 10%.
Venda de bens que não são essenciais
Carro que você não usa com frequência, eletrônicos parados, roupas e objetos acumulados, Mercado Livre, OLX e grupos de compra e venda locais permitem converter esses itens em dinheiro rápido. Uma venda de R$ 2.000 pode eliminar uma dívida inteira e liberar a taxa de juros mensal que estava sendo cobrada.
Renda extra temporária
Freelances, trabalhos ocasionais, serviços para vizinhos e conhecidos, qualquer renda extra durante o período de quitação de dívidas deve ir integralmente para as dívidas, não para consumo. É um período de sacrifício temporário com prazo definido.
O erro que faz a dívida voltar
Quitar dívidas sem mudar o comportamento que as gerou é uma solução temporária. A dívida volta, frequentemente maior do que antes, porque a raiz do problema não foi resolvida.
Os comportamentos mais comuns que recria o ciclo de endividamento:
Usar o cartão de crédito para cobrir déficit orçamentário mensal, comprar no crédito o que o salário não cobre no débito. Se isso acontece regularmente, o problema é o orçamento, não o cartão.
Não ter reserva de emergência. Sem reserva, qualquer imprevisto, conserto do carro, problema de saúde, demissão, vira dívida porque não existe outra fonte de recurso imediato.
Parcelar compras sem planejamento. Cada parcelamento é um comprometimento futuro da renda. Acumular vários parcelamentos simultâneos sem controle recria o déficit orçamentário mês a mês.
Tratar quitação de dívida como folga para novos gastos. Quitar o cartão e começar a usar novamente com o mesmo padrão de antes retorna ao ponto de partida em poucos meses.
A mudança real exige que após quitar as dívidas, o valor que estava sendo pago em parcelas seja redirecionado para reserva de emergência e investimentos, não para aumento do padrão de consumo.
Dúvidas sobre como sair das dívidas
1. Devo parar de pagar todas as dívidas para ter dinheiro para negociar? Não é uma estratégia recomendada de forma generalizada, embora seja uma realidade que alguns adotam. Parar de pagar dívidas que ainda estão em dia gera negativação, multas e juros adicionais, e pode transformar uma dívida gerenciável em uma muito maior. A estratégia de parar de pagar faz mais sentido para dívidas já negativadas e muito antigas, onde a negativação já aconteceu e o desconto para negociação é máximo. Para dívidas ainda em dia, negocie antes de atrasar, muitos credores têm programas de renegociação para quem ainda está pagando mas prevê dificuldade.
2. Negociar dívida prejudica o score de crédito? Negociar e quitar uma dívida negativada melhora o score, a negativação é removida após o pagamento. O histórico do atraso permanece no Cadastro Positivo por um período, mas o impacto é significativamente menor do que a negativação ativa. Quitar dívida em dia, por outro lado, não impacta negativamente o score. O acordo de renegociação em si não é informado aos birôs, o que importa para o score é se a dívida estava negativada antes e se foi quitada depois.
3. Como funciona o Desenrola Brasil e quem pode usar? O Desenrola Brasil é um programa federal de renegociação de dívidas com condições especiais, descontos maiores que os do mercado e parcelamento em condições facilitadas. Tem fases diferentes para diferentes perfis: faixa para dívidas bancárias de pessoas com renda de até R$ 20.000, faixa para negativados de baixa renda com dívidas até R$ 5.000, e outras categorias. As condições mudam periodicamente, consulte o site oficial do programa para verificar se está em vigor e quais são as condições atuais para o seu perfil.
4. É possível sair das dívidas sem cortar gastos? Matematicamente difícil na maioria dos casos. Se a renda mal cobre os mínimos das dívidas atuais mais as despesas essenciais, não existe folga para pagar mais do que o mínimo, e pagando só o mínimo, algumas dívidas crescem mais rápido do que você paga. Algum nível de redução de gastos, ou aumento de renda, geralmente é necessário para criar o excedente que vai acelerar a quitação. A boa notícia é que o sacrifício é temporário. Com um plano realista de 12 a 36 meses, a maioria das situações de endividamento moderado tem solução, desde que o orçamento seja reorganizado durante esse período.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.