
O fundo multimercado é aquele que não se prende a uma só classe de investimento. Ele pode ter renda fixa, ações, moedas, juros e ativos no exterior ao mesmo tempo, com um gestor decidindo onde colocar o dinheiro. A ideia é buscar retorno em diferentes cenários e diversificar sem que você precise montar tudo sozinho. Em troca, o fundo multimercado cobra taxas maiores e exige atenção na escolha. Veja como funciona.
O que é um fundo multimercado
O fundo multimercado é um fundo de investimento com liberdade para aplicar em várias classes ao mesmo tempo. Enquanto um fundo de renda fixa só compra títulos de dívida, o multimercado combina estratégias diferentes na mesma carteira. Quem toma as decisões é o gestor, e é por isso que o histórico e a competência da gestora pesam tanto no resultado final.
Como funciona na prática
Você compra cotas do fundo, e o gestor movimenta a carteira conforme a estratégia definida. O resultado aparece na variação da cota, que pode subir ou cair de um dia para o outro. Não há garantia de rendimento, ao contrário da renda fixa mais simples. Alguns fundos usam derivativos para proteger posições ou ampliar apostas, o que aumenta tanto o potencial de ganho quanto o de perda.
Os tipos mais comuns
Nem todo multimercado corre o mesmo risco. Antes de investir, vale identificar a estratégia do fundo:
- Macro: aposta em grandes cenários da economia, como juros e câmbio
- Long and short: compra ações que devem subir e vende as que devem cair
- Juros e moedas: foca em títulos de dívida e no mercado de câmbio
- Livre: sem restrição de estratégia, depende totalmente do gestor
Taxas e tributação
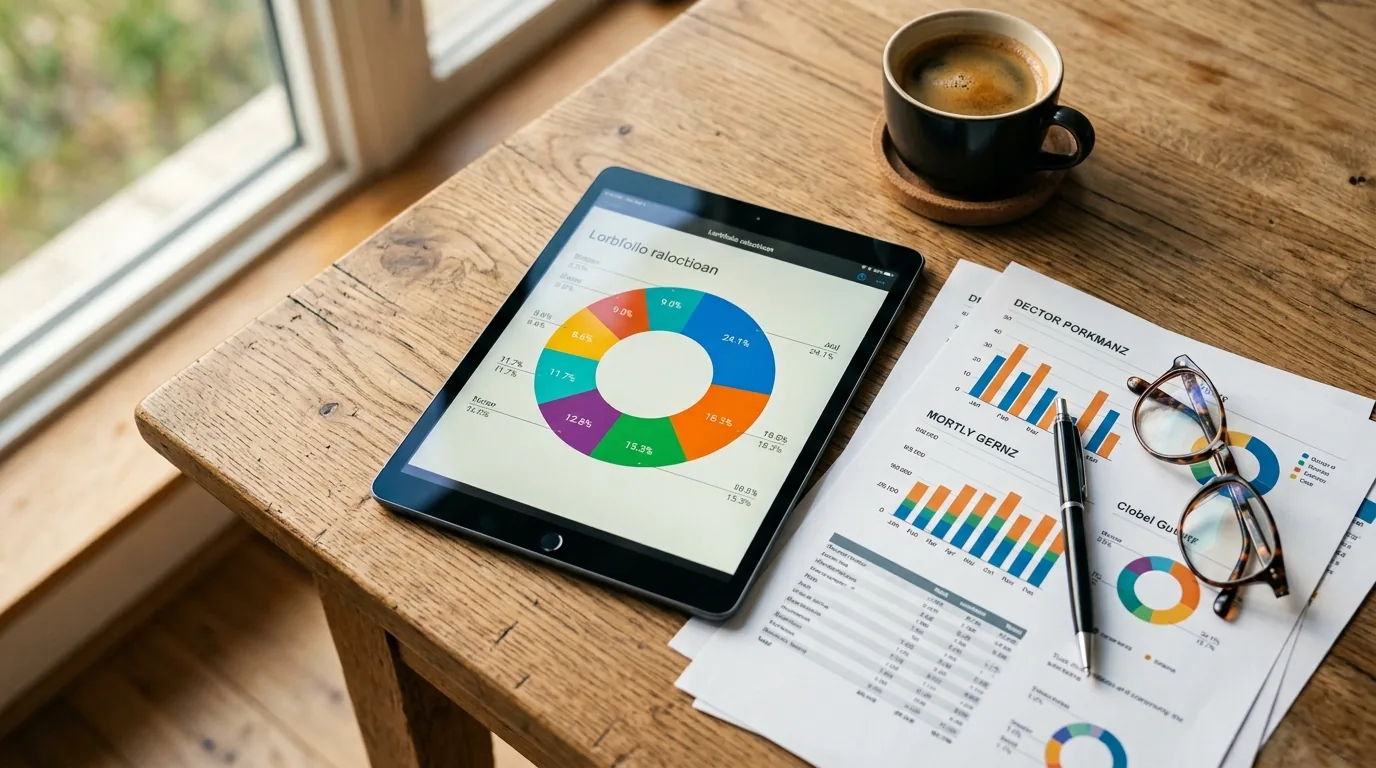
O multimercado cobra taxa de administração e, quase sempre, taxa de performance, normalmente 20% de tudo o que passar de um referencial como o CDI. Na tributação incide o come-cotas, uma antecipação do Imposto de Renda que acontece em maio e novembro, além do IR regressivo no resgate. Taxas altas corroem o retorno ao longo dos anos, então comparar custos antes de investir faz diferença real no bolso. Reequilibrar a carteira de tempos em tempos, o chamado rebalanceamento, ajuda a manter a estratégia no rumo.
Liquidez: atenção ao prazo de resgate
Diferente de um CDB de liquidez diária, o fundo multimercado costuma ter prazo de resgate, algo como D+30. Ou seja, ao pedir o resgate, o dinheiro leva dias para cair na conta. Isso não é problema para objetivos de longo prazo, mas atrapalha se você pode precisar do valor a qualquer momento. Por isso o multimercado não substitui a reserva de emergência, que precisa de liquidez imediata.
Como escolher um bom fundo multimercado
- Histórico consistente de vários anos, não apenas do último período
- Taxas de administração e de performance dentro do razoável para a categoria
- Volatilidade compatível com o seu perfil de investidor
- Patrimônio e reputação da gestora que administra o fundo
- Coerência entre a estratégia do fundo e o seu objetivo e prazo
Onde o multimercado entra na carteira
O fundo multimercado costuma ocupar a fatia intermediária da carteira, entre a segurança da renda fixa e o risco das ações. A ideia é que ele busque um retorno acima do CDI aproveitando várias frentes ao mesmo tempo, sem a oscilação de uma carteira 100% em bolsa. Não é o lugar da reserva de emergência, que precisa de liquidez, nem a base conservadora dos objetivos de curto prazo. É um complemento, dosado conforme o seu apetite ao risco, que ajuda a diversificar as fontes de retorno da carteira e a suavizar solavancos de um único mercado.
Vantagens e desvantagens
- Vantagem: diversificação em várias classes com gestão profissional
- Vantagem: potencial de render acima da renda fixa tradicional
- Vantagem: flexibilidade para o gestor se proteger em crises
- Desvantagem: taxas de administração e performance mais altas
- Desvantagem: prazo de resgate que reduz a liquidez
- Desvantagem: resultado depende muito da competência do gestor
Quanto destinar a fundos multimercado
Não existe um número mágico, mas a lógica é simples: o multimercado deve ser uma parte da carteira, nunca o todo. Investidores mais conservadores costumam reservar uma fatia pequena, enquanto quem aceita mais risco pode ampliar a dose. O importante é que uma eventual queda do fundo não comprometa os seus planos nem o obrigue a resgatar no pior momento. Distribuir o dinheiro entre classes diferentes, e revisar essa divisão de tempos em tempos, protege a carteira mais do que apostar alto em um único produto, por melhor que ele pareça.
Come-cotas: por que o fundo é tributado antes do resgate
Um ponto que surpreende quem investe em multimercado pela primeira vez é o come-cotas. Duas vezes por ano, em maio e novembro, a Receita antecipa uma parte do Imposto de Renda direto no fundo, reduzindo a quantidade de cotas do investidor em vez de cobrar no resgate. Na prática, você percebe que o número de cotas diminuiu um pouco, mesmo sem ter sacado nada. No resgate final, o IR é ajustado conforme a tabela regressiva, descontando o que já foi antecipado. O come-cotas não aumenta o imposto total, mas antecipa a mordida, o que reduz um pouco o efeito dos juros compostos ao longo do tempo. É mais um motivo para comparar custos e não deixar o dinheiro em um fundo caro e mediano.
O fundo multimercado é para você?
O multimercado é uma forma de diversificar com gestão profissional, útil para quem quer exposição a várias classes sem montar tudo por conta própria. Ele combina com quem aceita oscilação, entende as taxas e não vai precisar do dinheiro no curto prazo. Para quem está montando os primeiros passos, faz sentido primeiro garantir a reserva e a base de renda fixa, e só depois estudar fundos como esse. Se você ainda está organizando o começo, veja como começar a investir do zero e conheça também os fundos imobiliários.
Conteúdo de caráter educativo, sem recomendação de investimento. Rentabilidades passadas não garantem resultados futuros; avalie seus objetivos e, se precisar, procure um profissional antes de decidir.