
Seu filho não precisa entender investimentos cedo demais, precisa aprender a fazer escolhas antes que o cartão pareça dinheiro infinito
Ensinar crianças e adolescentes a lidar com dinheiro não significa transformar a infância em uma aula de contabilidade. O aprendizado começa em situações simples: esperar para comprar um brinquedo, escolher entre duas opções, guardar uma parte da mesada e perceber que o cartão gera uma conta real. Neste artigo, você encontrará um roteiro prático para desenvolver educação financeira em cada fase da infância e da adolescência, sem assustar os filhos com problemas de adultos nem criar uma relação de culpa com o consumo.
Uma criança observa a mãe aproximar o cartão da maquininha e sair da loja com uma sacola.
Para ela, o processo parece mágico.
Não aparecem cédulas. Não existe uma troca visível. Nenhum dinheiro desaparece naquele momento.
Se ninguém explicar o que aconteceu, é perfeitamente natural que ela conclua: basta passar o cartão.
Esse pequeno exemplo mostra por que a educação financeira para filhos precisa começar muito antes do primeiro salário.
A criança não precisa decorar conceitos econômicos complexos. Ela precisa compreender gradualmente que:
- dinheiro é limitado;
- escolhas possuem consequências;
- comprar uma coisa pode signific abrir mão de outra;
- esperar também faz parte da vida;
- cartão de crédito não é renda extra;
- guardar dinheiro permite realizar projetos;
- gastar não é errado, desde que exista consciência.
O objetivo não é criar adultos obcecados por economizar cada centavo.
Também não é ensinar que qualquer desejo representa desperdício.
Educação financeira saudável ajuda a construir equilíbrio.
A pessoa aprende a gastar com prazer, planejar objetivos, evitar dívidas desnecessárias e tomar decisões sem depender exclusivamente do impulso.
Educação financeira começa pelo comportamento dos pais
Os filhos aprendem com conversas.
Mas aprendem ainda mais com aquilo que observam.
Uma família pode repetir que é importante economizar e, ao mesmo tempo, comprar por impulso sempre que entra em um shopping.
Pode afirmar que cartão de crédito exige cuidado e parcelar compras sem acompanhar as próximas faturas.
Pode reclamar constantemente da falta de dinheiro, mas nunca conversar de forma organizada sobre prioridades.
As crianças percebem essas contradições.
O Portal do Investidor explica que pais exercem um papel importante na socialização financeira dos filhos. Crenças e hábitos familiares podem ser reproduzidos, mesmo quando dinheiro é tratado como um assunto proibido dentro de casa.
Isso não significa que os pais precisem expor todas as preocupações financeiras aos filhos.
Uma criança não deve carregar o peso emocional de uma dívida familiar nem sentir medo constante de faltar dinheiro.
A conversa precisa ser adaptada à idade.
Existe uma diferença enorme entre dizer:
“Não podemos comprar tudo ao mesmo tempo porque escolhemos priorizar outras coisas neste mês.”
e dizer:
“Não temos dinheiro para nada. Se continuar pedindo, vamos ficar sem pagar as contas.”
A primeira frase ensina limite e planejamento.
A segunda transfere ansiedade.
O que uma criança realmente precisa aprender sobre dinheiro?
Antes de pensar em mesada, aplicativos ou investimentos, estabeleça uma base.
Existem seis habilidades centrais.
| Habilidade | O que a criança precisa perceber |
|---|---|
| Diferenciar desejo e necessidade | Algumas compras são essenciais; outras podem esperar |
| Fazer escolhas | O mesmo dinheiro não pode comprar tudo simultaneamente |
| Planejar | Guardar aos poucos permite alcançar objetivos maiores |
| Esperar | Nem todo desejo precisa ser atendido imediatamente |
| Comparar | Preço, qualidade e utilidade importam |
| Cuidar | Dinheiro, brinquedos e objetos exigem responsabilidade |
Essas habilidades parecem simples.
Mas muitos problemas financeiros da vida adulta surgem justamente quando elas não foram desenvolvidas.
Uma pessoa que nunca aprendeu a esperar pode recorrer ao cartão para antecipar desejos.
Quem não aprendeu a comparar preços pode comprar apenas pela conveniência.
Quem não compreende limites pode interpretar aumento de renda como autorização para elevar todas as despesas.
A escola ajuda, mas não substitui a prática dentro de casa
A educação financeira já aparece em iniciativas educacionais brasileiras.
O Programa Educação Financeira nas Escolas apresenta temas como formação de poupança, consumo consciente, proteção contra fraudes, sustentabilidade e desenvolvimento de hábitos relacionados ao bem-estar financeiro.
O Aprender Valor, iniciativa do Banco Central, apoia escolas e redes de ensino no desenvolvimento da educação financeira como tema transversal.
O conteúdo pode aparecer em matemática, português, história, geografia e situações do cotidiano.
Mas nenhuma atividade escolar substitui completamente a experiência real.
É dentro de casa que a criança observa:
- como a família lida com compras;
- se existe planejamento;
- como os adultos reagem a promoções;
- se alguém compara preços;
- se o cartão é usado com cuidado;
- se existe espaço para conversar sobre erros;
- se o dinheiro provoca apenas brigas ou também organização.
Educação financeira não acontece em uma palestra isolada.
Ela aparece nas pequenas decisões repetidas durante anos.
De 3 a 5 anos: dinheiro compra coisas, mas não aparece magicamente
Nessa fase, a criança ainda não precisa receber uma mesada tradicional.
O objetivo é apresentar a ideia de limite.
Uma criança pequena pode entender que:
- objetos possuem preço;
- dinheiro não é infinito;
- nem tudo pode ser comprado;
- esperar faz parte do processo;
- escolhas são necessárias.
Use situações visíveis
Leve a criança ao mercado e verbalize decisões simples.
Exemplo:
“Temos duas opções de biscoito. Vamos comparar o preço e escolher uma.”
Ou:
“Hoje vamos comprar o que está na lista. O brinquedo ficará para outra ocasião.”
Não é necessário explicar inflação, juros ou orçamento familiar.
A criança precisa apenas começar a perceber que comprar envolve decisão.
Use moedas e brincadeiras
Brincar de mercado funciona bem porque transforma um conceito abstrato em experiência.
Utilize:
- moedas;
- cédulas de brinquedo;
- etiquetas com preços simples;
- pequenas listas de compras;
- caixas improvisados;
- objetos da casa.
A criança aprende que entregar dinheiro em troca de um item possui significado.
Comece com um cofrinho
Um cofrinho transparente pode ser mais educativo do que um fechado.
Ele permite que a criança observe o progresso.
Quando recebe moedas eventualmente, pode colocá-las no recipiente e acompanhar o volume crescendo.
O foco não é acumular muito.
É visualizar que guardar pequenas quantias produz resultado com o tempo.
De 6 a 8 anos: escolhas simples e semanada
Quando a criança começa a compreender números, preços e passagem do tempo, uma pequena semanada pode se tornar útil.
A frequência semanal costuma funcionar melhor do que a mensal nessa fase porque um mês parece longo demais.
A criança precisa experimentar decisões em ciclos curtos.
Como definir o valor?
Não existe um valor universal.
A semanada deve respeitar:
- realidade financeira da família;
- idade;
- finalidade;
- itens que a criança poderá comprar;
- capacidade de acompanhar o processo.
O valor não precisa impressionar.
Uma quantia pequena já permite ensinar.
Imagine uma criança que recebe R$ 10 por semana e deseja comprar um brinquedo de R$ 40.
Ela perceberá que possui opções:
| Escolha | Consequência |
|---|---|
| Gastar os R$ 10 imediatamente | Adia o brinquedo |
| Guardar tudo | Compra em quatro semanas |
| Guardar parte e gastar parte | Compra depois de mais tempo |
| Mudar de objetivo | Utiliza o dinheiro em outra prioridade |
A experiência vale mais do que um discurso longo.
Evite completar o valor imediatamente
Se a criança gastou a semanada e depois deseja algo novo, a vontade dos pais costuma ser completar o dinheiro.
Isso reduz o aprendizado.
A consequência precisa ser proporcional, segura e compreensível:
“Você escolheu gastar nesta semana. Na próxima, poderá decidir novamente.”
Não transforme a situação em bronca.
O objetivo é permitir que a criança aprenda com uma pequena frustração agora, quando o custo é baixo.
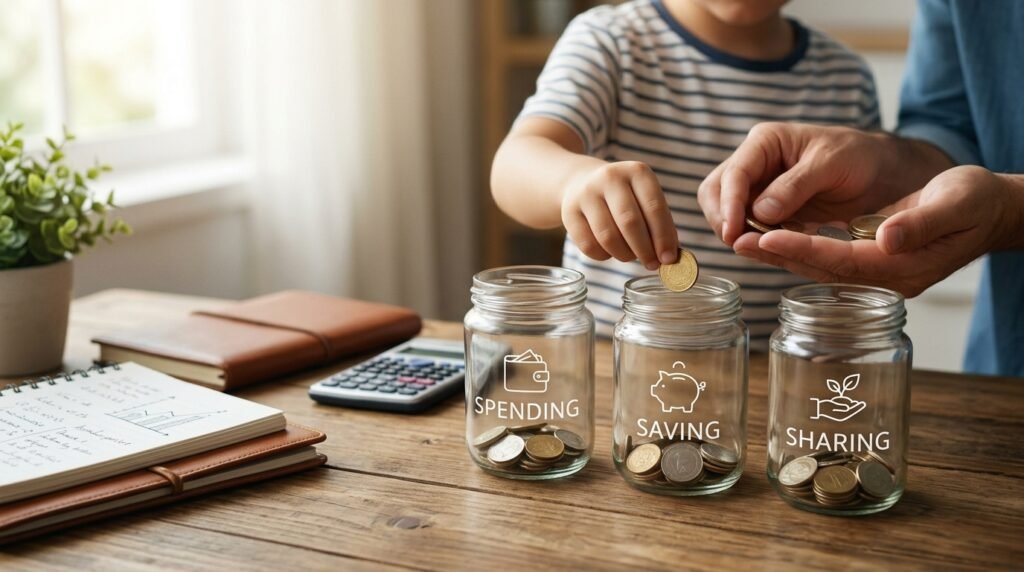
Crie três potes
Uma atividade visual simples é separar o dinheiro em três recipientes:
| Pote | Finalidade |
|---|---|
| Gastar | Pequenos desejos imediatos |
| Guardar | Objetivos maiores |
| Compartilhar | Presentes ou pequenas ações escolhidas pela criança |
A proporção pode variar.
Não transforme a divisão em uma regra rígida demais.
A ideia é mostrar que o dinheiro pode servir a diferentes propósitos.
De 9 a 11 anos: metas, comparação de preços e pequenas decisões reais
Nessa fase, a criança pode assumir um pouco mais de autonomia.
Ela já consegue compreender que gastar R$ 20 hoje pode atrasar um objetivo de R$ 100.
Também consegue comparar alternativas.
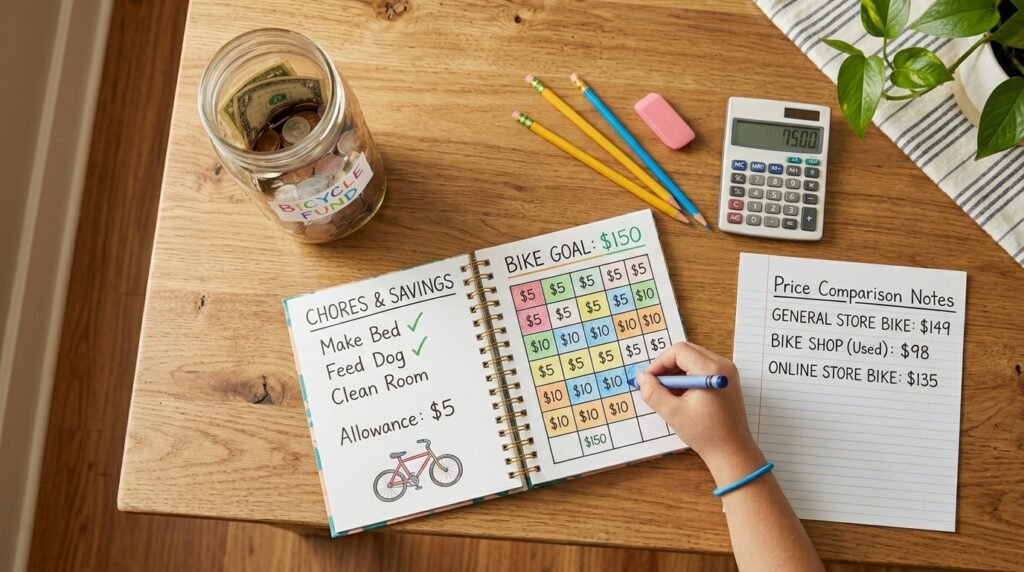
Transforme desejos em metas
Em vez de responder apenas “sim” ou “não” quando a criança pede algo, ajude a construir um plano.
Exemplo:
| Informação | Valor |
|---|---|
| Objeto desejado | Fone de ouvido |
| Preço | R$ 120 |
| Valor já guardado | R$ 30 |
| Semanada destinada à meta | R$ 15 |
| Tempo estimado para alcançar o objetivo | 6 semanas |
A criança percebe que o dinheiro não serve apenas para comprar.
Ele também permite organizar o futuro.
Ensine a pesquisar antes de comprar
Mostre que produtos semelhantes podem custar valores diferentes.
Uma atividade simples:
- escolha um item desejado;
- pesquise em três lojas confiáveis;
- compare preço total;
- observe frete;
- analise qualidade;
- verifique se a compra ainda faz sentido;
- aguarde um ou dois dias antes de decidir.
Essa espera ajuda a diminuir compras impulsivas.
Inclua a criança em pequenas escolhas familiares
Ela pode ajudar a comparar:
- preços no supermercado;
- tamanhos de embalagens;
- promoções;
- custo de um passeio;
- orçamento para um presente;
- diferença entre levar lanche ou comprar algo fora.
A participação precisa ser leve.
O objetivo não é colocar uma criança para controlar as contas da casa.
É mostrar que escolhas financeiras fazem parte da rotina.
De 12 a 14 anos: mesada, orçamento e cartão sem mistério
Na pré-adolescência, o dinheiro passa a ter um papel social mais forte.
Surgem convites, lanches, jogos, assinaturas, roupas, passeios e desejos influenciados por amigos ou redes sociais.
Nesse momento, a mesada mensal pode começar a fazer mais sentido.
Defina responsabilidades claramente
Antes de entregar o dinheiro, estabeleça quais gastos deverão sair da mesada.
Exemplo:
| Gasto | Pago pelos responsáveis? | Sai da mesada? |
|---|---|---|
| Alimentação básica | Sim | Não |
| Material escolar essencial | Sim | Não |
| Medicamento | Sim | Não |
| Lanche extra por vontade própria | Depende da regra familiar | Pode sair |
| Item cosmético não essencial | Depende da regra familiar | Pode sair |
| Compra dentro de jogo | Não necessariamente | Pode sair |
| Presente para amigo | Depende da família | Pode sair |
Sem essa clareza, surgem conflitos.
O adolescente precisa saber qual autonomia recebeu e quais despesas continuam sendo responsabilidade da família.
Use um orçamento simples
Não é preciso criar uma planilha gigantesca.
Uma tabela mensal já ajuda:
| Categoria | Valor planejado | Valor gasto | Saldo |
|---|---|---|---|
| Lanches | R$ 60 | R$ 45 | R$ 15 |
| Passeios | R$ 80 | R$ 70 | R$ 10 |
| Jogos ou entretenimento | R$ 40 | R$ 40 | R$ 0 |
| Meta de poupança | R$ 70 | R$ 70 | R$ 0 |
| Total | R$ 250 | R$ 225 | R$ 25 |
O adolescente começa a perceber que orçamento não é castigo.
É uma forma de decidir antes que o dinheiro simplesmente desapareça.
Explique o cartão de crédito com exemplos
Mostre uma fatura real sem expor informações sensíveis.
Explique:
- o cartão adia o pagamento;
- compras parceladas ocupam renda futura;
- limite não é saldo disponível;
- pagar apenas parte da fatura gera custos;
- assinatura esquecida continua sendo cobrada;
- compra digital também custa dinheiro de verdade.
Uma simulação ajuda:
| Compra | Parcela mensal | Quantidade de parcelas |
|---|---|---|
| Fone de ouvido | R$ 35 | 4 |
| Tênis | R$ 55 | 6 |
| Jogo | R$ 25 | 3 |
| Curso | R$ 40 | 5 |
| Total mensal comprometido | R$ 155 | , |
O adolescente percebe que pequenas parcelas acumuladas consomem o orçamento.
De 15 a 17 anos: renda, trabalho, conta digital e decisões mais complexas
Na adolescência, a educação financeira pode avançar.
O jovem talvez comece a receber dinheiro por:
- mesada;
- estágio;
- trabalho eventual;
- pequenos serviços;
- vendas;
- presentes;
- programas de incentivo;
- projetos pessoais.
Essa fase pede mais autonomia e menos controle silencioso.
Ensine a organizar qualquer entrada de dinheiro
Não importa se o valor é R$ 100 ou R$ 1.000.
Crie uma lógica.
| Destino | Exemplo de finalidade |
|---|---|
| Gastos pessoais | Lanches, lazer e compras desejadas |
| Meta de curto prazo | Celular, viagem ou curso |
| Reserva | Imprevistos pessoais |
| Longo prazo | Objetivos maiores e aprendizado sobre investimentos |
| Compartilhamento | Presentes ou doações escolhidas conscientemente |
Não existe uma divisão perfeita para todas as famílias.
Uma possibilidade didática seria:
| Destino | Percentual ilustrativo |
|---|---|
| Gastos pessoais | 50% |
| Meta de curto prazo | 25% |
| Reserva | 15% |
| Longo prazo | 10% |
Esses números são apenas um ponto de partida.
A divisão precisa considerar renda, objetivos e responsabilidades.
Apresente juros compostos sem transformar tudo em promessa de riqueza
Juros compostos são úteis para explicar como dinheiro acumulado pode crescer ao longo do tempo.
Mas evite narrativas irreais.
O jovem precisa compreender duas direções:
- quando investe, os juros podem trabalhar a favor;
- quando assume dívidas caras, os juros podem trabalhar contra.
Uma simulação simples ajuda.
Imagine uma dívida de R$ 500 sujeita a custos elevados.
O valor pode aumentar enquanto o adolescente tenta pagar apenas pequenas parcelas.
Agora compare com uma reserva de R$ 500 que recebe novos aportes mensais.
O aprendizado mais importante não é descobrir uma fórmula mágica.
É perceber que o tempo amplia decisões boas e ruins.
Mostre que investir vem depois de organizar
Antes de falar sobre ações, criptomoedas ou produtos complexos, ensine:
- orçamento;
- controle de gastos;
- reserva;
- objetivos;
- diferença entre risco e retorno;
- proteção contra golpes;
- diversificação;
- custos e impostos aplicáveis.
O adolescente precisa compreender que investimento não é aposta.
Também precisa saber que rentabilidade passada não garante retorno futuro.
Converse sobre golpes digitais
Jovens recebem estímulos financeiros em redes sociais, jogos, aplicativos e plataformas de vídeo.
Ensine a desconfiar de:
- promessa de lucro garantido;
- curso que promete enriquecimento rápido;
- “investimento secreto”;
- robô infalível;
- influenciador que mostra apenas ganhos;
- pedido de Pix urgente;
- link enviado por desconhecido;
- página falsa de banco;
- empréstimo solicitado em nome de outra pessoa;
- compra dentro de jogo sem conferir o valor final;
- aposta apresentada como investimento.
A CVM e o Portal do Investidor disponibilizam conteúdos educativos e alertas úteis para investidores iniciantes.
Mesada ajuda ou atrapalha?
A mesada pode ser uma ferramenta excelente.
Mas ela não funciona automaticamente.
Entregar dinheiro sem orientação pode apenas aumentar o consumo.
Controlar cada centavo com rigidez excessiva também reduz o aprendizado.
A mesada precisa permitir erros pequenos e seguros.
Regras que costumam funcionar
- entregue o valor em uma data previsível;
- deixe claro o que deverá sair da mesada;
- permita escolhas reais;
- não antecipe a próxima mesada por impulso;
- evite completar o dinheiro sempre que houver arrependimento;
- converse sem humilhar;
- revise as regras conforme a idade;
- incentive metas;
- acompanhe sem vigiar obsessivamente.
O valor deve ser igual para todos os irmãos?
Não necessariamente.
Crianças de idades diferentes possuem necessidades diferentes.
O importante é explicar os critérios.
Uma criança de 8 anos talvez receba uma pequena semanada.
Um adolescente de 16 anos pode ter um valor maior porque já paga alguns lanches, passeios e itens pessoais.
Justiça não significa tratar todas as fases exatamente da mesma forma.
A criança deve ganhar dinheiro por tarefas domésticas?
A resposta exige equilíbrio.
Algumas tarefas fazem parte da convivência familiar e não precisam gerar pagamento:
- arrumar a cama;
- organizar o próprio quarto;
- guardar objetos;
- ajudar a colocar a mesa;
- cuidar do material escolar;
- colaborar com pequenas atividades adequadas à idade.
A mensagem é simples: todos participam da casa.
Por outro lado, a família pode criar oportunidades extras de remuneração por atividades específicas, ocasionais e compatíveis com a idade.
Exemplos:
- ajudar a organizar uma estante antiga;
- participar de um pequeno projeto familiar;
- produzir algo artesanal;
- vender itens usados com supervisão;
- prestar um serviço simples para familiares;
- ajudar em uma atividade especial previamente combinada.
A diferença precisa ficar clara.
Responsabilidade básica não é a mesma coisa que trabalho adicional.
É correto pagar por boas notas?
Recompensar esforço pode funcionar em algumas famílias.
Mas transformar toda nota em dinheiro pode gerar efeitos indesejados.
O estudante pode começar a enxergar o aprendizado apenas como uma transação.
Uma alternativa mais equilibrada é celebrar evolução, consistência e dedicação sem criar uma tabela automática para cada resultado.
A recompensa pode assumir diferentes formas:
- passeio;
- experiência em família;
- livro;
- atividade desejada;
- pequeno valor direcionado a uma meta;
- reconhecimento simbólico.
A nota importa.
Mas curiosidade, disciplina e autonomia também importam.
Falar sobre dinheiro não significa expor a criança aos problemas dos adultos
Alguns pais evitam completamente o assunto porque desejam preservar a infância.
A intenção é compreensível.
Mas o silêncio também ensina.
Quando dinheiro aparece apenas em brigas, negativas abruptas ou comentários ansiosos, a criança percebe que se trata de um tema assustador.
É possível conversar de forma saudável.
O que dizer
- “Precisamos escolher o que é prioridade.”
- “Vamos pesquisar antes de comprar.”
- “Essa compra não cabe no orçamento deste mês.”
- “Podemos guardar dinheiro aos poucos.”
- “O cartão gera uma conta que será paga depois.”
- “Nem toda promoção vale a pena.”
- “Você pode mudar de ideia antes de gastar.”
O que evitar
- transformar o filho em confidente financeiro;
- detalhar dívidas de forma assustadora;
- culpar a criança pelas despesas da casa;
- usar dinheiro como ameaça;
- comparar irmãos constantemente;
- humilhar erros pequenos;
- associar pobreza ou riqueza a valor moral;
- prometer compras para compensar ausência emocional.
A meta é criar consciência, não ansiedade.
Como ensinar consumo consciente sem criar culpa
Consumo consciente não significa rejeitar qualquer prazer.
Dinheiro também serve para:
- lazer;
- conforto;
- presentes;
- experiências;
- hobbies;
- desejos pessoais;
- celebrações.
Uma criança não precisa acreditar que gastar é sempre errado.
Ela precisa aprender a perguntar:
- Eu realmente quero isso?
- Já tenho algo parecido?
- Vou utilizar por bastante tempo?
- Existe opção melhor?
- Preciso comprar agora?
- Esse valor atrasa uma meta mais importante?
- Estou querendo porque gosto ou porque alguém influenciou?
Essas perguntas ajudam a construir autonomia.
O objetivo não é dizer “não” para tudo.
É saber por que dizer “sim”.
Redes sociais, influenciadores e a sensação de que todo mundo tem mais
Crianças e adolescentes crescem expostos a publicidade altamente personalizada.
Eles acompanham rotinas editadas, produtos recebidos gratuitamente, viagens, roupas, aparelhos eletrônicos e estilos de vida distantes da realidade de muitas famílias.
Isso pode gerar comparação constante.
Converse sobre:
- publicidade;
- patrocínios;
- filtros;
- conteúdo selecionado;
- compras por impulso;
- algoritmos;
- links de afiliados;
- produtos divulgados porque geram comissão;
- diferença entre desejo próprio e influência.
Uma pergunta útil é:
“Você queria isso antes de assistir ao vídeo?”
Essa conversa não precisa demonizar redes sociais.
Ela ajuda o jovem a perceber como decisões de consumo são influenciadas.
Um roteiro prático para ensinar pelo cotidiano
A educação financeira funciona melhor quando aparece em experiências reais.
No supermercado
Peça ajuda para:
- conferir a lista;
- comparar preços;
- observar quantidade;
- identificar promoções enganosas;
- diferenciar vontade e necessidade;
- calcular o total aproximado.
Antes de uma compra desejada
Ajude a:
- pesquisar;
- comparar;
- esperar;
- definir uma meta;
- acompanhar o progresso;
- decidir conscientemente.
Ao planejar um passeio
Defina um limite.
Exemplo:
| Item | Valor planejado |
|---|---|
| Transporte | R$ 40 |
| Alimentação | R$ 80 |
| Atividade | R$ 100 |
| Reserva para imprevistos | R$ 30 |
| Total | R$ 250 |
A criança percebe que momentos divertidos também podem ser planejados.
Ao receber um presente em dinheiro
Evite decidir tudo sozinho.
Pergunte:
- Quanto deseja gastar?
- Quanto quer guardar?
- Existe alguma meta?
- Qual parte pode esperar?
Ao cometer um erro
Converse.
Se a criança gastou a semanada em algo de que se arrependeu, não transforme a situação em sermão.
Pergunte:
- O que aconteceu?
- Você faria diferente?
- Como pretende se organizar na próxima vez?
Erros pequenos são parte do aprendizado.
Uma tabela por idade para começar sem complicação
| Faixa etária | Principal objetivo | Atividades recomendadas |
|---|---|---|
| 3 a 5 anos | Compreender troca, limite e espera | Brincar de mercado, usar moedas, guardar em cofrinho transparente |
| 6 a 8 anos | Fazer escolhas simples | Semanada pequena, três potes, metas curtas, pequenas decisões |
| 9 a 11 anos | Planejar compras | Comparar preços, pesquisar, acompanhar metas, participar de escolhas familiares leves |
| 12 a 14 anos | Controlar orçamento | Mesada mensal, categorias de gastos, explicação sobre cartão e parcelas |
| 15 a 17 anos | Desenvolver autonomia | Organização de renda, reserva, juros, investimentos básicos, golpes e consumo digital |
A tabela não é rígida.
Crianças amadurecem em ritmos diferentes.
Adapte as atividades.
Livros, jogos e recursos gratuitos para apoiar o aprendizado
Os pais não precisam inventar tudo sozinhos.
Existem materiais educativos confiáveis.
Aprender Valor
O Aprender Valor é uma iniciativa do Banco Central voltada ao desenvolvimento de competências financeiras em escolas e redes de ensino.
O portal disponibiliza informações sobre o programa e conteúdos relacionados à educação financeira.
Cidadania Financeira do Banco Central
A área de Cidadania Financeira reúne orientações sobre planejamento, uso consciente do dinheiro, segurança e organização financeira.
Portal do Investidor
O Portal do Investidor disponibiliza uma seção dedicada a crianças e jovens, com materiais educativos complementares.
Atividades em casa
Também vale utilizar:
- jogos de tabuleiro com dinheiro;
- planilhas simples;
- cofrinhos;
- listas de compras;
- metas visuais;
- desafios familiares de economia;
- simulações de orçamento;
- conversas sobre propagandas.
A melhor ferramenta é aquela que se encaixa na rotina.
Um plano de 30 dias para começar
Não tente ensinar tudo de uma vez.
Semana 1: observar
Escolha uma situação cotidiana.
Pode ser mercado, passeio ou compra online.
Explique uma decisão financeira de forma simples.
Semana 2: criar uma meta
Ajude a criança ou adolescente a escolher algo que deseja comprar.
Defina:
- preço;
- valor já disponível;
- quanto será guardado;
- prazo aproximado.
Semana 3: testar autonomia
Entregue uma pequena quantia adequada à idade.
Permita uma decisão real.
Não interfira imediatamente.
Semana 4: conversar sobre o resultado
Pergunte:
- Você gostou da sua escolha?
- Guardou alguma parte?
- Mudaria alguma coisa?
- Qual será a próxima meta?
O processo deve continuar depois dos 30 dias.
A proposta é apenas iniciar sem transformar o assunto em uma tarefa cansativa.
O que não funciona bem
Alguns erros reduzem o potencial educativo.
Resolver qualquer frustração com dinheiro
Comprar algo sempre que a criança se sente triste cria uma associação perigosa entre consumo e regulação emocional.
Usar compras como substituto para presença
Presentes são agradáveis.
Mas afeto não deveria depender constantemente de objetos.
Dizer que cartão é dinheiro grátis
Mesmo em tom de brincadeira, a mensagem pode confundir.
Controlar cada centavo de forma excessiva
A criança precisa ter espaço para errar com valores pequenos.
Entregar dinheiro sem conversa
Mesada sem orientação pode se transformar apenas em consumo adicional.
Dar sermões depois de cada escolha ruim
Perguntas ensinam melhor do que humilhação.
Ensinar investimento antes de ensinar organização
Uma criança que não compreende orçamento não precisa começar por ações ou criptomoedas.
A base vem primeiro.
O maior aprendizado não cabe em uma planilha
Ensinar educação financeira aos filhos não significa criar uma criança preocupada em acumular dinheiro.
Significa ajudá-la a desenvolver autonomia.
Uma pessoa financeiramente educada sabe que dinheiro é uma ferramenta.
Ele permite comprar, guardar, compartilhar, investir, realizar projetos e lidar com imprevistos.
Também exige escolhas.
Os hábitos começam cedo.
Uma criança que aprende a esperar algumas semanas por um brinquedo está desenvolvendo uma habilidade útil para a vida adulta.
Um adolescente que compreende que limite do cartão não é renda extra estará mais preparado para evitar dívidas.
Um jovem que identifica promessas de enriquecimento rápido terá mais chance de escapar de golpes.
O objetivo não é formar um especialista financeiro aos 12 anos.
É criar uma relação equilibrada com o dinheiro antes que os erros fiquem caros demais.
Dúvidas sobre como ensinar educação financeira aos filhos
Qual é a melhor idade para começar a falar sobre dinheiro?
Não existe uma idade única. A conversa pode começar quando a criança demonstra curiosidade sobre compras, moedas, cartões ou preços. Para crianças pequenas, o foco deve estar em escolhas, espera e limites. Conceitos mais complexos, como crédito, juros e investimentos, podem ser introduzidos gradualmente conforme a maturidade.
Mesada é obrigatória para ensinar educação financeira?
Não. A mesada pode ajudar porque oferece autonomia e permite erros pequenos, mas não é a única ferramenta. Comparar preços no supermercado, criar metas com dinheiro recebido em presentes e planejar passeios também ensinam. O mais importante é permitir que a criança participe de decisões adequadas à idade.
Quanto devo dar de mesada?
O valor depende da realidade financeira da família, da idade e das despesas que ficarão sob responsabilidade da criança ou do adolescente. Não existe uma fórmula universal. Comece com uma quantia pequena, explique o objetivo e revise conforme a maturidade. A mesada não deve comprometer o orçamento familiar nem ser usada para competir com outras famílias.
Devo dar dinheiro sempre que meu filho gastar tudo antes da hora?
Normalmente, não. Se a criança gastou uma quantia destinada a pequenos desejos, esperar até a próxima data ajuda a compreender consequências. A conversa deve ser respeitosa, sem humilhação. Situações essenciais, como alimentação, saúde e material escolar necessário, continuam sendo responsabilidade dos responsáveis.
Posso ensinar investimentos para adolescentes?
Sim, desde que a base esteja organizada. Antes de apresentar produtos financeiros, explique orçamento, reserva, juros, risco, retorno, liquidez, inflação, diversificação e golpes. Investimentos não devem ser apresentados como caminho rápido para enriquecer. O objetivo inicial é formar senso crítico.
Como falar sobre dificuldades financeiras sem assustar meus filhos?
Adapte a conversa à idade. Em vez de transferir ansiedade, explique prioridades: “não vamos comprar isso agora porque escolhemos organizar outras despesas”. Crianças não devem carregar a responsabilidade emocional pelas contas da família. A meta é ensinar planejamento e limites sem criar medo constante.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.