
O golpe do falso boleto acontece quando um criminoso troca os dados de um boleto legítimo ou cria um do zero, fazendo o seu pagamento cair na conta dele em vez da conta do credor. Dá para identificar conferindo o beneficiário, a linha digitável e o valor antes de pagar. Se você já pagou, o caminho é acionar o banco na hora e registrar a ocorrência, porque a chance de reaver o dinheiro cai a cada dia.
Como funciona o golpe do falso boleto
Existem duas formas principais. Na primeira, o golpista intercepta uma cobrança verdadeira, geralmente enviada por e-mail, e altera o código de barras para redirecionar o pagamento. Na segunda, ele fabrica um boleto do zero em nome de uma empresa conhecida e envia para a vítima como se fosse uma fatura real. Em ambos os casos, o visual imita o de um boleto comum, com logo, valor e data, o que engana quem paga no automático.
Uma variação que cresceu muito é o falso boleto de negociação de dívida. O criminoso descobre que a pessoa está com o nome negativado, se passa por uma central de renegociação e envia um boleto com desconto atraente. A vítima, com pressa de limpar o nome, paga sem conferir, e o valor vai para o golpista sem quitar dívida nenhuma. Por isso, qualquer proposta de acordo deve ser confirmada direto com o credor ou pelos canais oficiais.
Onde o falso boleto costuma aparecer
Os pontos de maior risco são as cobranças que chegam por e-mail e por WhatsApp, os supostos acordos de dívida e as compras feitas em sites desconhecidos. Boletos gerados dentro do aplicativo do seu banco ou no site oficial da empresa são muito mais seguros do que arquivos recebidos por mensagem. Outro cuidado é com a compra em loja que só aceita boleto e não oferece cartão nem Pix com nome de empresa: essa limitação, sozinha, já é um sinal de alerta que merece uma pesquisa sobre a reputação do vendedor antes de fechar negócio.
Como identificar um boleto falso antes de pagar
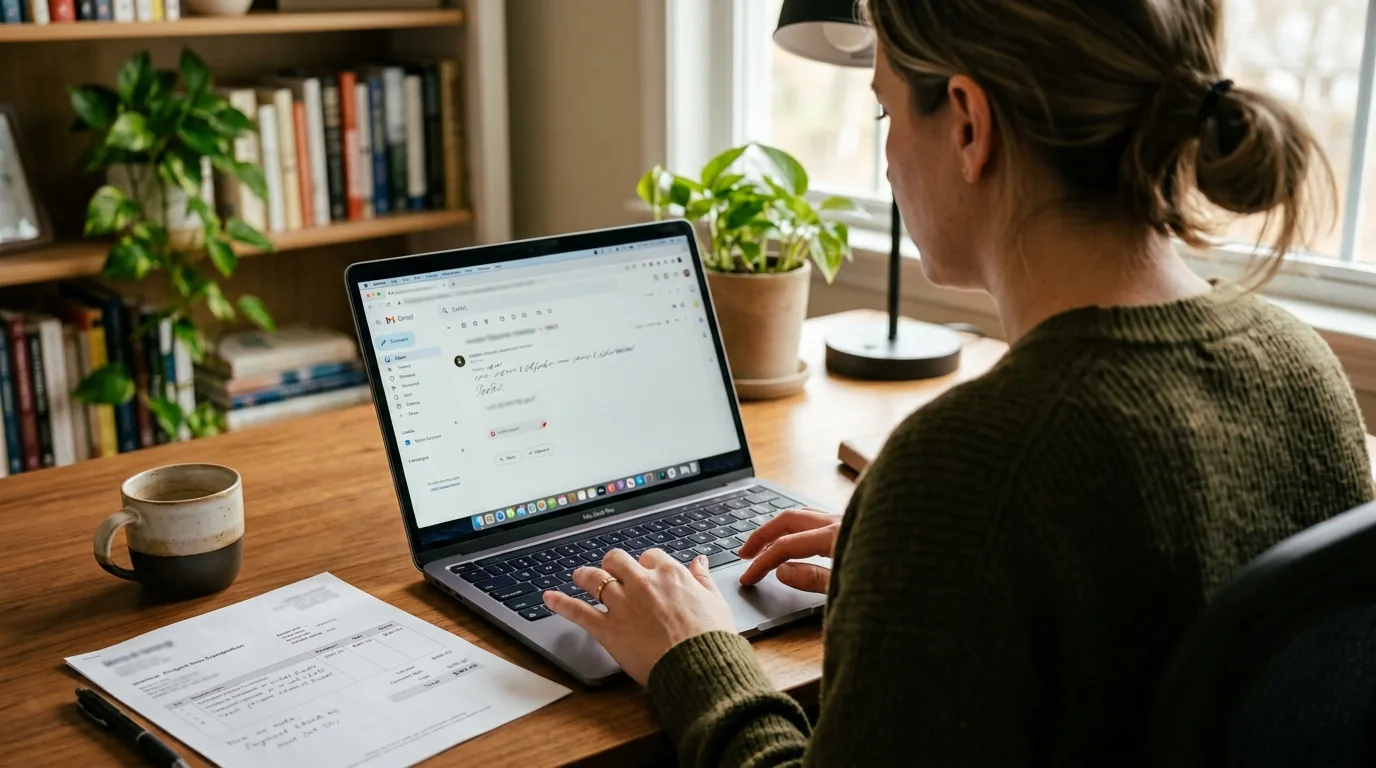
Alguns minutos de conferência evitam o prejuízo. Antes de pagar, verifique:
- Beneficiário: o nome e o CNPJ de quem vai receber precisam bater com a empresa que você realmente deve.
- Linha digitável: os três primeiros números indicam o banco emissor; se não fizerem sentido, desconfie.
- Valor e vencimento: confira se batem com o combinado. Boleto com valor arredondado demais ou vencimento estranho merece atenção.
- Origem: cobranças por e-mail ou WhatsApp são as mais arriscadas. Prefira gerar a segunda via no site oficial da empresa.
Uma checagem simples é abrir o aplicativo do seu banco e digitar ou escanear o código: muitos bancos já mostram o nome do beneficiário antes de confirmar, o que revela na hora quando o destino não é quem deveria ser.
Um exemplo de conferência rápida
Imagine que chegou por e-mail um boleto da sua operadora de internet. Antes de pagar, você abre o aplicativo do banco, cola a linha digitável e vê o nome do beneficiário. Se aparecer o nome da operadora, com o CNPJ que bate, e o valor for o mesmo da mensalidade de sempre, o boleto é confiável. Se aparecer o nome de uma pessoa física ou de uma empresa que você nunca ouviu falar, é golpe, e o certo é fechar tudo e gerar a segunda via no site oficial da operadora. Essa checagem leva menos de um minuto e evita o prejuízo inteiro.
Como se proteger
- Gere o boleto pelo site ou aplicativo oficial da empresa, não por links recebidos.
- Confira o beneficiário no aplicativo do banco antes de confirmar o pagamento.
- Desconfie de cobranças inesperadas, principalmente as que chegam com pressa.
- Guarde o comprovante de cada pagamento, que serve de prova se algo der errado.
Para contas recorrentes, como água, luz e internet, o débito automático reduz o risco, porque o valor é cobrado direto pela empresa, sem um boleto avulso circulando por e-mail. Ainda assim, vale conferir o extrato de vez em quando para pegar qualquer cobrança estranha. E, sempre que surgir um suposto acordo de dívida, confirme os dados com o próprio credor antes de pagar qualquer coisa, porque o desconto tentador costuma ser justamente a isca.
Segunda via e boleto vencido: onde mora o risco
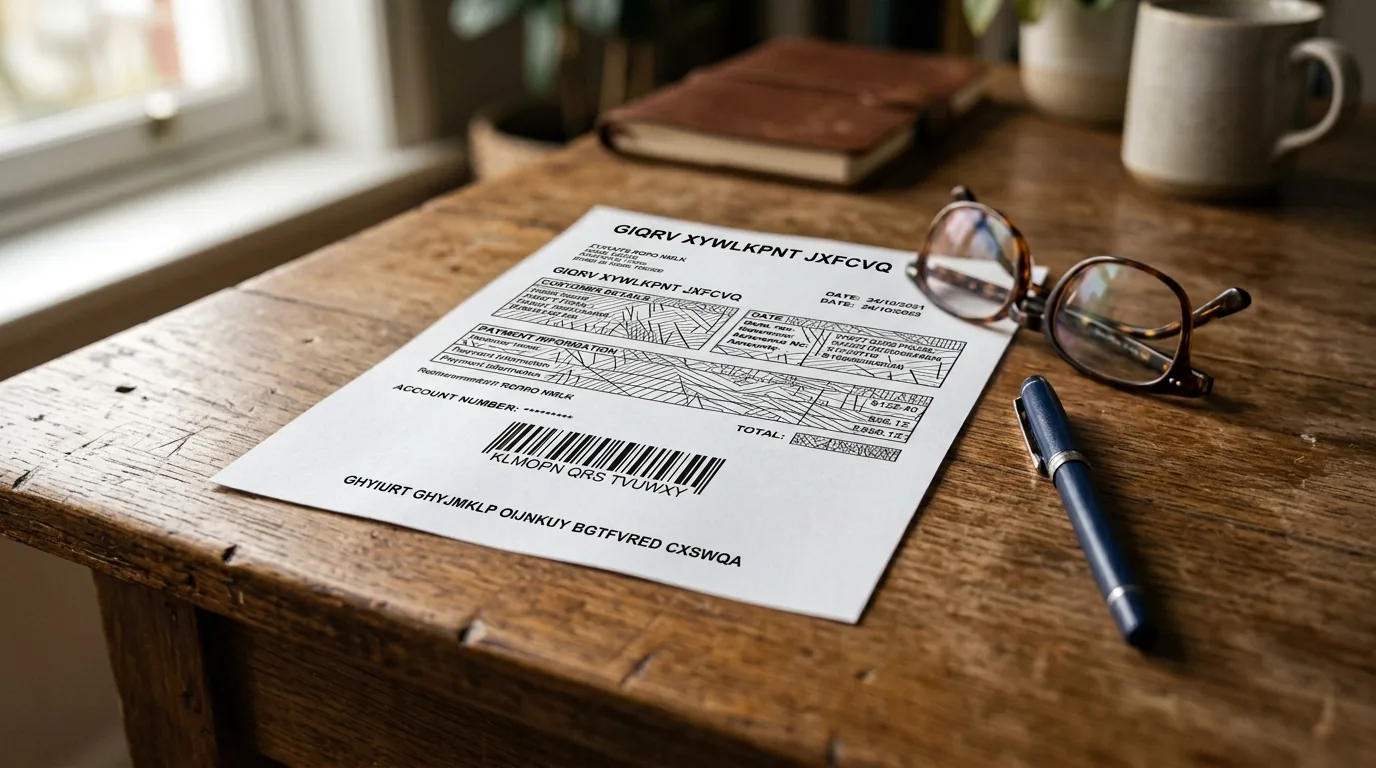
Um pretexto comum é o boleto vencido. O golpista avisa que a sua conta atrasou e oferece um link para gerar a segunda via com a nova data. O problema é que esse link leva a um boleto fabricado por ele. Quando uma conta realmente vence, a segunda via deve ser emitida no site ou no aplicativo oficial da empresa, nunca por um endereço recebido em mensagem. Vale lembrar também que boleto legítimo tem prazo e regras de juros informados pela própria empresa, então uma cobrança com valor que não bate ou com multa desproporcional é mais um sinal para checar antes de pagar.
Paguei um boleto falso, o que fazer
Aja rápido. Entre em contato com o seu banco e relate a fraude, pedindo a tentativa de bloqueio ou de recuperação do valor. Procure também a empresa que deveria ter recebido, para avisar que a cobrança foi adulterada e confirmar o valor real em aberto. Registre um boletim de ocorrência, reúna o boleto, o comprovante e as mensagens, e guarde tudo, inclusive os protocolos de atendimento.
A recuperação não é garantida e depende de o dinheiro ainda estar disponível na conta que recebeu, por isso cada hora conta. Se o pagamento foi feito por débito ou transferência, o banco pode tentar reverter; se foi um boleto pago de uma conta que você controla, a contestação segue o mesmo caminho. Mesmo quando o valor não volta, o boletim de ocorrência protege você de ser cobrado de novo pela dívida verdadeira.
O falso boleto é só um dos formatos que circulam por aí. Vale conhecer os golpes financeiros mais comuns para reconhecer os outros antes que eles cheguem até você.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.